पर्सनल लोन पर कितना ब्याज लगेगा, यह किन बातों से तय होता है
क्रेडिट स्कोर, आमदनी, नौकरी, मौजूदा EMI, लोन की रकम और अवधि तय करते हैं कि बैंक आपसे पर्सनल लोन पर कितना ब्याज लेगा।
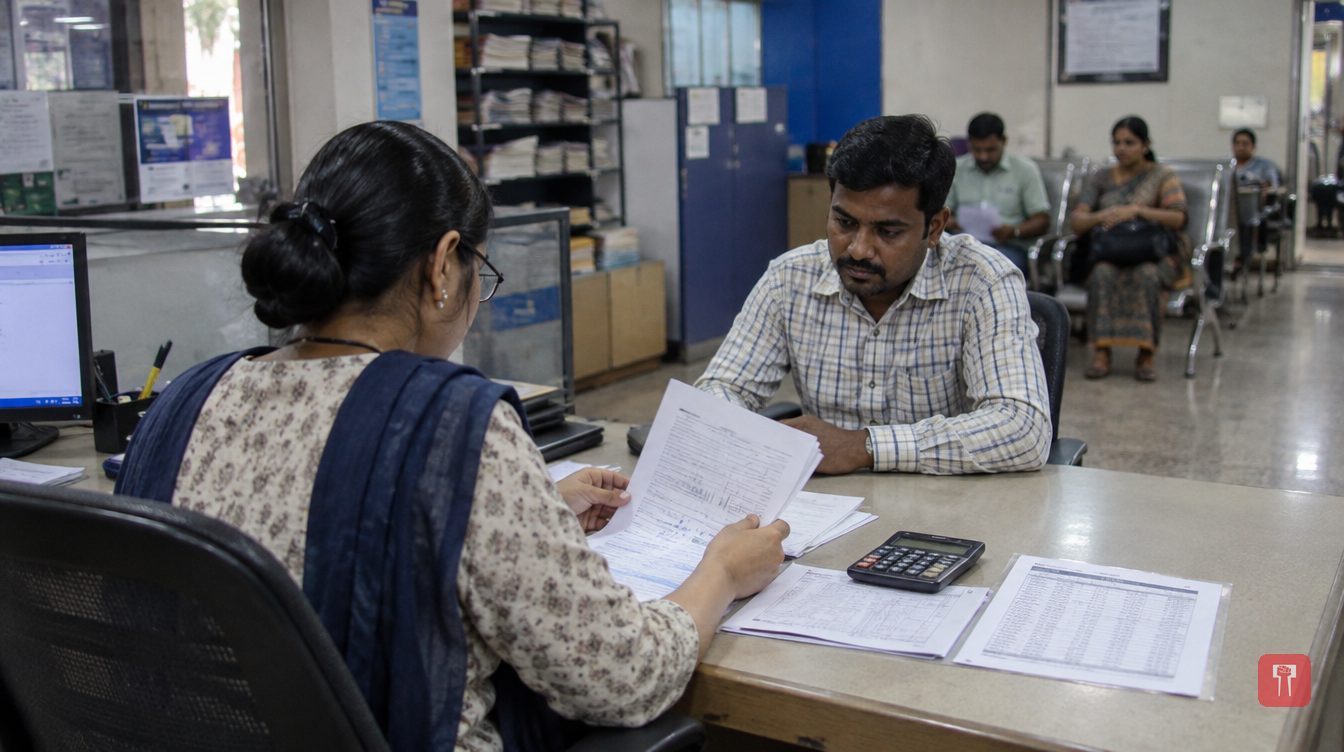 तस्वीरें सत्यापित नहीं हैं
पर्सनल लोन के लिए अर्जी देने पर हर कर्ज़दार को एक जैसा ब्याज दर नहीं मिलता। दो लोग बराबर रकम का लोन मांगें, तब भी उनके रेट अलग हो सकते हैं, क्योंकि बैंक और दूसरे कर्ज़ देने वाले हर आदमी का जोखिम, चुकाने की क्षमता और कुछ और बातें अलग से परखते हैं।
ब्याज दर किन बातों पर टिकी है, यह समझ लें तो लोन चुनने से पहले कर्ज़ की लागत का अंदाज़ा लगाना आसान हो जाता है। कर्ज़ देने वाले आम तौर पर आपकी माली हालत के कई पहलू देखकर रेट तय करते हैं।
पहली चीज़ है क्रेडिट स्कोर और पुराना रिपेमेंट रिकॉर्ड। इससे बैंक को पता चलता है कि आपने पहले लिए कर्ज़ कैसे निभाए। समय पर किस्तें चुकाने का रिकॉर्ड और क्रेडिट का समझदारी से इस्तेमाल प्रोफाइल को मज़बूत बना सकता है। कमज़ोर या छोटी क्रेडिट हिस्ट्री का मतलब अपने आप रिजेक्शन नहीं है, पर मिलने वाली शर्तों पर असर पड़ सकता है। इसीलिए अर्जी देने से पहले अपनी क्रेडिट रिपोर्ट देख लेना काम आ सकता है।
दूसरी चीज़ है आमदनी और नौकरी की स्थिरता। बैंक देखता है कि आपकी आमदनी से मौजूदा ज़िम्मेदारियों के साथ-साथ नई EMI भी निभ पाएगी या नहीं। इसलिए सैलरी में नियमितता, नौकरी का इतिहास और नौकरी का स्वरूप भी रेट पर असर डाल सकता है। खुद का काम करने वाले अर्जीदारों को आमदनी के दस्तावेज़ों और कारोबार व चुकाने की क्षमता से जुड़ी दूसरी वित्तीय जानकारी के आधार पर परखा जा सकता है।
तीसरी बात मौजूदा लोन और देनदारियों की है। अगर आपके पहले से कई लोन या क्रेडिट की प्रतिबद्धताएं हैं, तो रेट तय करने से पहले बैंक आपका कुल कर्ज़ का बोझ देख सकता है। देनदारियां कम हों तो एक और EMI के लिए गुंजाइश ज़्यादा मानी जा सकती है। इसलिए इंस्टेंट पर्सनल लोन लेने से पहले सिर्फ यह मत देखिए कि पैसा कितनी जल्दी खाते में आएगा, अपनी मौजूदा EMI और महीने के खर्च भी जांच लीजिए।
चौथी बात लोन की रकम और चुकाने की अवधि है। लंबी अवधि में EMI छोटी हो सकती है, मगर लोन की पूरी उम्र में चुकाया जाने वाला ब्याज बढ़ सकता है। इसलिए सिर्फ विज्ञापित रेट देखकर फैसला न करें, कुल चुकाई जाने वाली रकम की तुलना करें।
क्या इंस्टेंट पर्सनल लोन का रेट हमेशा ज़्यादा होता है? ज़रूरी नहीं। मंज़ूरी या रकम मिलने की रफ्तार से अपने आप ब्याज दर तय नहीं होती। इंस्टेंट लोन में प्रोसेसिंग तेज़ करने के लिए डिजिटल वेरिफिकेशन और ऑटोमैटिक क्रेडिट जांच इस्तेमाल हो सकती है, जबकि कीमत फिर भी कर्ज़दार के बारे में बैंक के आकलन पर ही टिकी रहती है।
मिसाल के तौर पर IDFC FIRST Bank का FIRSTmoney पर्सनल लोन डिजिटल प्रक्रिया से दिया जाता है और उसमें ब्याज दर 9.99% p.a. से शुरू होती है। लेकिन असल रेट क्रेडिट प्रोफाइल, आमदनी, नौकरी की स्थिरता और मौजूदा देनदारियों जैसी बातों पर निर्भर करता है।
सिर्फ ब्याज दर पूरी लागत नहीं होती। ऑफर मंज़ूर करने से पहले इन बातों की तुलना करें: प्रोसेसिंग फीस और लागू टैक्स, चुकाने की अवधि और EMI, फोरक्लोज़र या प्रीपेमेंट की शर्तें, देर से भुगतान पर पेनल चार्ज, रेट फिक्स्ड है या फ्लोटिंग, और जहां लागू हो वहां सालाना प्रतिशत दर यानी APR।
फ्लोटिंग रेट वाले संबंधित EMI आधारित पर्सनल लोन के लिए RBI के नियम कहते हैं कि कर्ज़ देने वाले बेंचमार्क रेट में बदलाव का असर बताएं और रेट रीसेट की जानकारी कर्ज़दार को दें।
कुल मिलाकर, पर्सनल लोन का ब्याज दर आम तौर पर किसी एक चीज़ से नहीं, बल्कि जोखिम और चुकाने की क्षमता के अलग-अलग आकलन से तय होता है। क्रेडिट हिस्ट्री, आमदनी, नौकरी, मौजूदा देनदारियां, लोन की रकम और अवधि, सब अंतिम ऑफर पर असर डाल सकते हैं। चाहे पारंपरिक पर्सनल लोन लें या इंस्टेंट, ऑफर मंज़ूर करने से पहले उधार की पूरी लागत की तुलना करें और लागू शर्तें पढ़ लें।
एक सवाल अक्सर उठता है कि क्या ऊंचा क्रेडिट स्कोर कम ब्याज की गारंटी है। जवाब है नहीं। मज़बूत क्रेडिट प्रोफाइल से बेहतर रेट मिलने में मदद हो सकती है, पर आखिरी रेट बैंक के कुल आकलन पर निर्भर करता है। इसी तरह लंबी अवधि चुनने से ब्याज दर घटे, यह ज़रूरी नहीं। उससे मासिक EMI घट सकती है, मगर कुल ब्याज बढ़ सकता है।
