

बीमा अब सिर्फ सुरक्षा नहीं, भारत में निवेश की योजना का भी हिस्सा बन रहा है
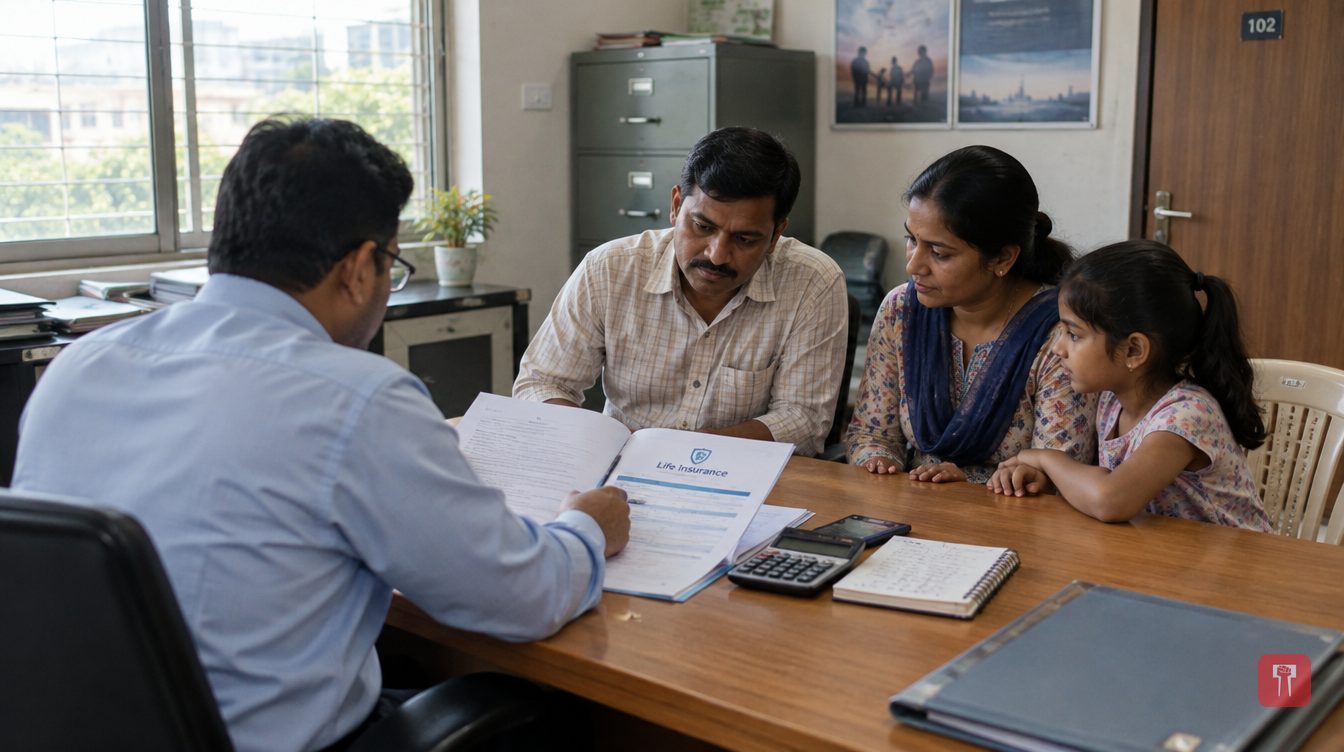 तस्वीरें सत्यापित नहीं हैं
लाइफ इंश्योरेंस को अब कई लोग सुरक्षा के साथ बचत और लंबे लक्ष्यों की प्लानिंग में भी देखने लगे हैं, पर इसे बाकी निवेश का विकल्प नहीं माना जा सकता।
भारत में लोगों के पैसे की प्लानिंग करने का तरीका पिछले कुछ सालों में बदला है। पहले इमरजेंसी और रिटायरमेंट के लिए बचत की जाती थी। अब कई लोग ऐसे प्रोडक्ट भी देखते हैं जो एक साथ कई लंबे लक्ष्य पूरे करने में मदद करें। इसी वजह से सुरक्षा और बचत, दोनों वाले इंश्योरेंस प्रोडक्ट के बारे में जागरूकता बढ़ी है। लोगों की जरूरतें बदली हैं, वे ज्यादा जागरूक हैं और जानकारी भी आसानी से मिल जाती है, इसलिए वे इन प्रोडक्ट की तुलना भी करते हैं। लेकिन इंश्योरेंस और निवेश का मकसद अलग-अलग है। इसलिए कोई फैसला लेने से पहले फीचर, खर्च और रिस्क समझना जरूरी है।
पहले ज्यादातर परिवार फाइनेंशियल प्लानिंग में बैंक डिपॉजिट, सोना और पारंपरिक बचत के तरीकों पर ही भरोसा करते थे। आज विकल्प ज्यादा हैं। लंबी प्लानिंग करते समय अलग-अलग म्यूचुअल फंड, मार्केट से जुड़े प्रोडक्ट, पेंशन प्रोडक्ट और इंश्योरेंस प्लान भी देखे जाते हैं। इसका मतलब यह नहीं कि हर प्रोडक्ट हर निवेशक के लिए है। चुनाव आमतौर पर निवेशक की आमदनी, उम्र, लक्ष्य, रिस्क उठाने की क्षमता और निवेश के लिए उसके पास मौजूद वक्त के हिसाब से होता है। लोग यह भी समझने लगे हैं कि लक्ष्यों के पीछे भागते हुए फाइनेंशियल सुरक्षा बनाए रखना जरूरी है।
लाइफ इंश्योरेंस को पारंपरिक तौर पर इस नजर से देखा जाता है कि पॉलिसी लेने वाले की मौत हो जाए तो परिवार की आर्थिक हालत संभली रहे। नॉमिनी को लागू डेथ बेनिफिट मिल सकता है, जिससे घर के बिल भरने, कर्ज चुकाने या दूसरी जिम्मेदारियां निभाने में मदद मिल सकती है। वक्त के साथ बीमा कंपनियों ने कवरेज के अलावा कई तरह के प्रोडक्ट पेश किए। कुछ पॉलिसियों में बचत का हिस्सा होता है, कुछ में मार्केट से जुड़े फायदे और कुछ में आमदनी से जुड़े फीचर। इससे वित्तीय चर्चा में इंश्योरेंस की बात भी आने लगी है, जो पहले मुश्किल से सोची जा सकती थी, क्योंकि तब बचत और निवेश ही मुख्य विषय थे।
लोग इंश्योरेंस को दूसरे प्रोडक्ट के साथ इसलिए देखते हैं कि वे कई वित्तीय लक्ष्यों को एक ही प्लान में बांधना चाहते हैं। प्रोडक्ट के हिसाब से पॉलिसी में फाइनेंशियल सुरक्षा और बचत या लंबे वक्त में दौलत जमा करना, दोनों शामिल हो सकते हैं। मिसाल के तौर पर, जिसका लंबे वक्त का साफ लक्ष्य हो और जो नियमित भुगतान करना चाहे, वह बचत वाली पॉलिसी चुन सकता है। जो मार्केट के उतार-चढ़ाव में सहज हो और उससे जुड़े चार्ज और रिस्क देख-समझ सके, वह मार्केट से जुड़ा इंश्योरेंस प्रोडक्ट चुन सकता है।
इंश्योरेंस म्यूचुअल फंड, फिक्स्ड डिपॉजिट, इक्विटी या दूसरे प्रोडक्ट की जगह नहीं लेता। सबका मकसद अलग है, रिटर्न अलग है, और लिक्विडिटी व रिस्क के स्तर भी अलग हैं। इनकी तुलना से आदमी तय कर सकता है कि अपने पैसे का कितना हिस्सा किस श्रेणी में लगाए।
इस बदलाव के पीछे कई वजहें बताई गई हैं। पहली, ज्यादा फाइनेंशियल जागरूकता, क्योंकि अलग-अलग प्रोडक्ट और उनके फीचर की जानकारी आसानी से मिलती है। दूसरी, बदलते लक्ष्य, क्योंकि बच्चों की पढ़ाई, रिटायरमेंट और दौलत बनाने जैसे लंबे लक्ष्यों के लिए योजना से पैसा लगाना पड़ता है। तीसरी, प्रोडक्ट की वैरायटी, क्योंकि कंपनियां सुरक्षा, बचत और मार्केट से जुड़े फीचर के अलग-अलग मेल वाले प्रोडक्ट देती हैं। चौथी, डिजिटल पहुंच, क्योंकि ऑनलाइन प्लेटफॉर्म पर प्रोडक्ट खोजना, फीचर की तुलना करना और पॉलिसी की बारीकियां समझना आसान हुआ है। पांचवीं, लंबी सोच, क्योंकि कुछ लोग ऐसे प्रोडक्ट पसंद करते हैं जो लंबे वक्त तक बचत का अनुशासन बनाए रखें।
इंश्योरेंस को फाइनेंशियल प्लान के मुख्य निवेश विकल्पों में गिनने से पहले यह समझना जरूरी है कि पॉलिसी किस मकसद से बनी है। सबसे पहले डेथ बेनिफिट, मैच्योरिटी बेनिफिट, प्रीमियम भरने की अवधि और पॉलिसी की अवधि देखनी चाहिए। खर्च भी अहम है। प्रोडक्ट के हिसाब से पॉलिसी के संचालन, फंड मैनेजमेंट या दूसरी सेवाओं से जुड़े चार्ज हो सकते हैं। मार्केट से जुड़े प्रोडक्ट पर अंदर के निवेश की कीमत में बदलाव का असर भी पड़ सकता है।
लिक्विडिटी पर भी गौर करना चाहिए। कुछ लंबी अवधि की इंश्योरेंस पॉलिसियों में वह लचीलापन नहीं मिलता, जो आसानी से खरीदे-बेचे जा सकने वाले प्रोडक्ट में होता है। खरीदने से पहले एक्सक्लूजन, सरेंडर की शर्तें और पॉलिसी की दूसरी शर्तें भी जांच लेनी चाहिए।
कोई एक प्रोडक्ट सबके लिए ठीक नहीं होता। जिसका मुख्य मकसद परिवार की संपत्ति को सुरक्षित रखना है, उसे उन लोगों से अलग फंड की जरूरत पड़ सकती है जिनका लंबा लक्ष्य बचत करना या मार्केट में निवेश करना है। लोगों को पहले अपने वित्तीय लक्ष्य तय करने चाहिए और यह समझना चाहिए कि उन्हें कितना कवरेज चाहिए। फिर वे रिस्क, संभावित रिटर्न, लिक्विडिटी और निवेश की अवधि के आधार पर इंश्योरेंस की तुलना दूसरे प्रोडक्ट से कर सकेंगे।
कुल मिलाकर, भारतीय ग्राहक सुरक्षा और लंबे वित्तीय लक्ष्य, दोनों देने वाले इंश्योरेंस प्रोडक्ट के बारे में ज्यादा जागरूक हो रहे हैं और बीमा अब बड़ी फाइनेंशियल प्लानिंग में शामिल हो रहा है। कुछ पॉलिसियों में बचत या मार्केट से जुड़े विकल्प हैं, जो कुछ प्लान के काम आ सकते हैं। फिर भी इंश्योरेंस को अपने आप बाकी निवेश प्रोडक्ट का विकल्प नहीं माना जा सकता। Tata AIA के पास हर किसी की जरूरत और वित्तीय लक्ष्य के हिसाब से इंश्योरेंस प्रोडक्ट हैं, जिन पर सुरक्षा की जरूरत और लंबी प्लानिंग की जरूरत के मुताबिक विचार किया जा सकता है।

कमेंट
अभी कोई कमेंट नहीं। पहले आप लिखिए।