

बीमा अब झटपट: AI और इंश्योरटेक से गांव-गांव पहुंचेगी जीवन बीमा पॉलिसी?
भारत में जीवन बीमा की पहुंच अब भी कम है। इंश्योरटेक और एआई इसे आसान, तेज और सस्ता बना रहे हैं।
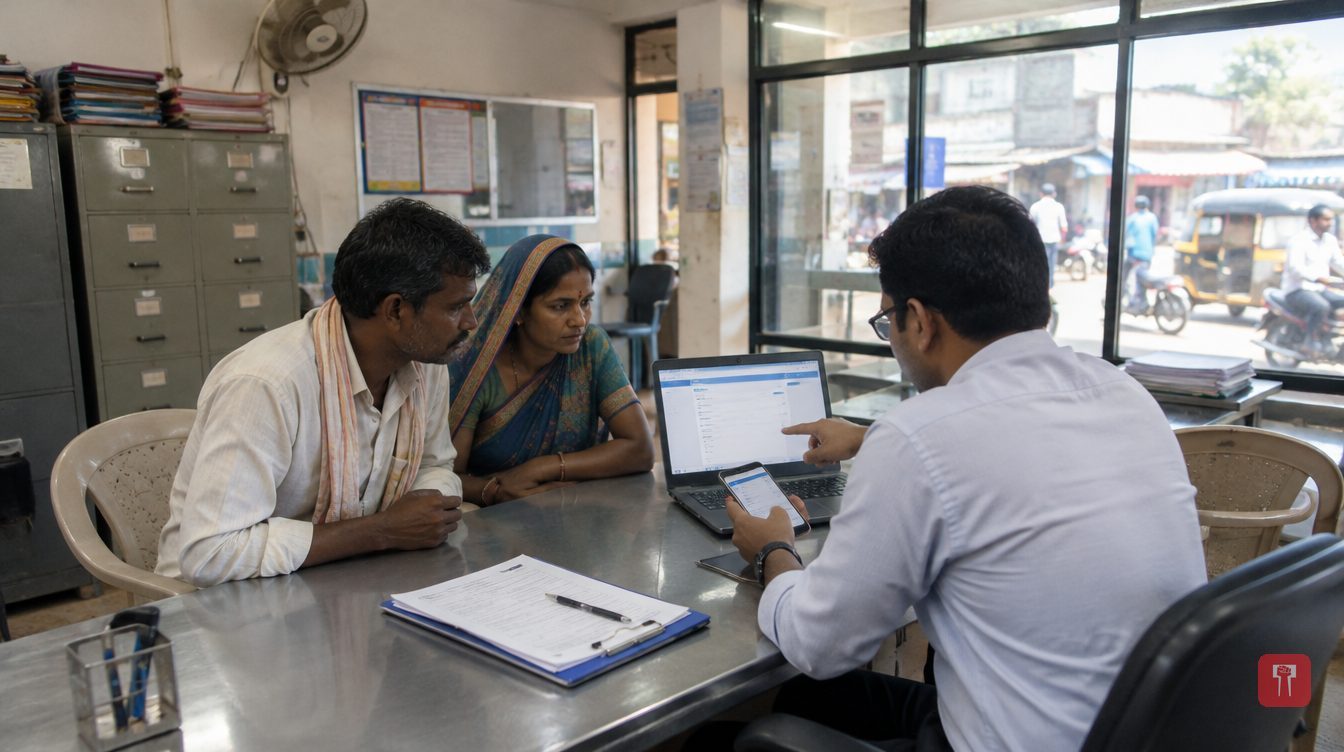 तस्वीरें सत्यापित नहीं हैं
जीवन बीमा आर्थिक नियोजन का बहुत जरूरी हिस्सा है। जब किसी के साथ कोई अनहोनी हो जाती है, तब परिवार के अपनों की हिफाजत के लिए जो आर्थिक सहारा चाहिए, वह जीवन बीमा ही देता है। इसके बावजूद पूरे भारत में बीमा का यह सहारा अब भी ज्यादातर लोगों की पहुंच से बाहर है।
भारत दुनिया की छठी सबसे बड़ी अर्थव्यवस्था है और तेजी से बढ़ते बीमा बाजारों में गिना जाता है। अंदाजा है कि 2026 तक भारतीय बीमा बाजार का आकार 222 अरब डॉलर तक पहुंच जाएगा। फिर भी इस बढ़त की राह में अड़चन बनी हुई है। जीवन बीमा की पैठ आर्थिक वर्ष 2023 में 3 फीसदी थी। वह आर्थिक वर्ष 2024 में 2.8 फीसदी पर आई और आर्थिक वर्ष 2025 में और गिरकर 2.7 फीसदी रह गई।
ये आंकड़े दुनिया के औसत सात फीसदी से काफी नीचे हैं। भारत की आबादी बहुत बड़ी है और ज्यादातर भारतीय बिना बीमा कवर के जी रहे हैं। उनके पास बीमा की पूरी सुरक्षा नहीं है, यह मौजूदा हकीकत इन आंकड़ों से साफ दिखती है।
गांवों का उदाहरण लीजिए। इंश्योरेंस ब्रोकर्स एसोसिएशन ऑफ इंडिया (IBAI) की रिपोर्ट के मुताबिक देश की करीब 65 फीसदी आबादी ग्रामीण इलाकों में रहती है और उनमें से 10 फीसदी से भी कम लोगों के पास जीवन बीमा का कवर है। इन आंकड़ों से दो बातें साफ होती हैं। एक, बीमा को आसान बनाना और समाज के बड़े तबके तक आर्थिक सुरक्षा पहुंचाना अब भी बड़ी चुनौती है। दो, भारत में बीमा के फैलाव की गुंजाइश बहुत ज्यादा है।
बीमा की यह कमी भरने के लिए सिर्फ पुराने बंटवारे के तरीकों से काम नहीं चलेगा। फौरन अलग कदम उठाने होंगे और नए विकल्प चाहिए। ऐसे विकल्प जागरूकता, जेब पर बोझ और पॉलिसी के आसानी से मिलने की राह की रुकावटें दूर कर सकते हैं।
इसमें इंश्योरटेक, यानी बीमा की तकनीक, अहम भूमिका निभा रही है। जिन इलाकों में बीमा कम फैला है, वहां लोगों तक पहुंचने के लिए तकनीक का असरदार इस्तेमाल हो रहा है। बीमा कंपनियों के काम में तेजी और सटीकता लाने के लिए एल्गोरिदम (गणित के नियम) और एपीआई (अलग-अलग सॉफ्टवेयर को जोड़ने वाली तकनीक) जैसी नई तकनीकें काम में ली जा रही हैं। इससे ग्राहक बीमा योजना को ठीक से समझ सकते हैं, उसे ऑनलाइन या आसानी से खरीद सकते हैं, और पॉलिसी लेने के बाद की सेवाएं भी सरल और साफ तरीके से पा सकते हैं।
पहले पॉलिसी खरीदते वक्त प्रस्ताव फॉर्म भरना पड़ता था। फिर वह फॉर्म बैंक की शाखाओं से होकर क्षेत्रीय दफ्तरों तक और जांच के लिए कई चरणों से गुजरता था। इसमें इंसानी गलतियों का खतरा काफी रहता था और वक्त भी बहुत लगता था। अब एआई यानी कृत्रिम बुद्धिमत्ता की वजह से यह पूरा पेचीदा काम आसान, तेज और बिना रुकावट का हो गया है। ग्राहक को लंबी प्रक्रिया के बिना कम वक्त में बीमा कवर मिल सकता है।
एआई ने ग्राहक सेवा को भी ज्यादा कारगर बनाया है। कम प्रीमियम पर बड़ी संख्या में ग्राहकों को सेवा देने वाली जीवन बीमा कंपनी का जरूर विचार कीजिए। ऐसी कंपनियों के लिए अंदरूनी सिस्टम यानी बैकएंड, जिसमें डेटा संभालना, कागजात जांचना और ग्राहकों के सवालों के जवाब देना शामिल है, बहुत तेज और सटीक होना चाहिए।
पहली बात, चैटबॉट चौबीस घंटे मौजूद रहते हैं, इसलिए लोग अपनी शंकाएं कभी भी दूर कर सकते हैं। दूसरी बात, एआई की मदद से पॉलिसी का नवीनीकरण ज्यादा कुशलता से हो सकता है। आजकल प्रीमियम भरवाने के लिए ग्राहक को बार-बार फोन करना हमेशा फायदेमंद नहीं होता। कई ग्राहकों को बार-बार कॉल पसंद नहीं आते, जबकि कुछ को याद दिलाया जाना चलता है। हर ग्राहक की पसंद अलग है, इसलिए किससे किस तरीके से संपर्क करना है, यह तय करना जरूरी होता है।
इस दिक्कत से निपटने के लिए कंपनियां एआई के एनालिटिक्स से उन ग्राहकों के समूह ठीक-ठीक पहचानती हैं, जिन्हें कॉल या मैसेज करना ठीक रहेगा। इंसान के दखल के बिना एआई वॉइस बॉट खुद ग्राहकों को फोन करते हैं और पेमेंट का काम आसानी से पूरा करवाते हैं। तीसरी बात, सीधे और सरल क्लेम इंसानी प्रक्रिया के मुकाबले एआई बहुत तेजी से निपटाता है।
बीमा मंजूरी का पेचीदा और वक्त खाने वाला काम भी एआई से तेज, सटीक और सुरक्षित हो गया है। पॉलिसी मंजूर करते वक्त ग्राहक की सेहत के कागजात, आर्थिक हालत, उसका जोखिम और कागजात में कोई धोखाधड़ी तो नहीं है, यह सब जांचना पड़ता है। एआई इतना बड़ा और उलझा डेटा चंद सेकंड में समझ लेता है और कंपनी को जल्दी फैसला लेने में मदद करता है। वह हर ग्राहक का अध्ययन करके उसके लिए सही रिस्क प्रोफाइल बनाता है, जिससे जोखिम पहचानने की सटीकता बढ़ती है।
पहले पॉलिसी मंजूर होकर हाथ में आने में दिन या हफ्ते लग जाते थे। अब यह काम कुछ घंटों या मिनटों में हो जाता है। अर्जी की जानकारी में कोई गड़बड़ी हो या कागजात में धोखाधड़ी हो, तो एआई उसे फौरन पकड़ सकता है।
एआई की वजह से मोबाइल ऐप अब सिर्फ जानकारी दिखाने के साधन नहीं रहे, वे काफी स्मार्ट हो गए हैं। बीमा एजेंट या ग्राहक का ऐप देखने में सीधा-सादा लग सकता है, पर उसके पीछे एआई की ताकतवर तकनीक काम करती है। ऐप ग्राहक की पृष्ठभूमि जांचकर उसके जोखिम का सही अंदाजा लगाता है और जरूरत के हिसाब से सबसे सही पॉलिसी सुझा सकता है। पुराने डेटा के आधार पर फॉर्म की जानकारी वह खुद भर देता है, जिससे वक्त बचता है। कोई ग्राहक आगे चलकर किस्त भरना बंद कर सकता है या उसकी पॉलिसी बंद हो सकती है, यह एआई पहले ही भांपकर एजेंट को सतर्क कर सकता है।
एआई की वजह से गांव और छोटे शहरों में जीवन बीमा पहुंचाना और बांटना आसान हुआ है। देश के कई ग्रामीण और अर्धशहरी इलाकों में परिवारों के पास स्थिर आमदनी और बुनियादी सुविधाएं होने के बावजूद वहां बीमा कंपनियों की शाखाएं या निजी वित्तीय सलाहकार अक्सर नहीं होते।
जीवन बीमा के लोकतंत्रीकरण का असली मतलब सिर्फ ज्यादा लोगों तक बीमा पहुंचाना नहीं है। इसका मतलब है उस हर इंसान की भावनाओं और मेहनत का सम्मान करना, जो परिवार का भविष्य सुरक्षित रखने के लिए दिन-रात मेहनत करता है और सपने देखता है। हर किसी को इस तरह के मानसिक सुकून का हक है। जब सबको सुरक्षित महसूस करने का मौका मिलता है, तभी असली तरक्की होती है।

कमेंट
अभी कोई कमेंट नहीं। पहले आप लिखिए।