

नवख्या गुंतवणूकदारांसाठी अल्प मुदतीच्या योजना: मासिक उत्पन्न योजना योग्य ठरते का?
गुंतवणुकीची सुरुवात करताना उद्दिष्ट ठरवणे, पर्याय समजून घेणे आणि मासिक उत्पन्न योजनेच्या अटी तपासणे का महत्त्वाचे आहे, याचा आढावा.
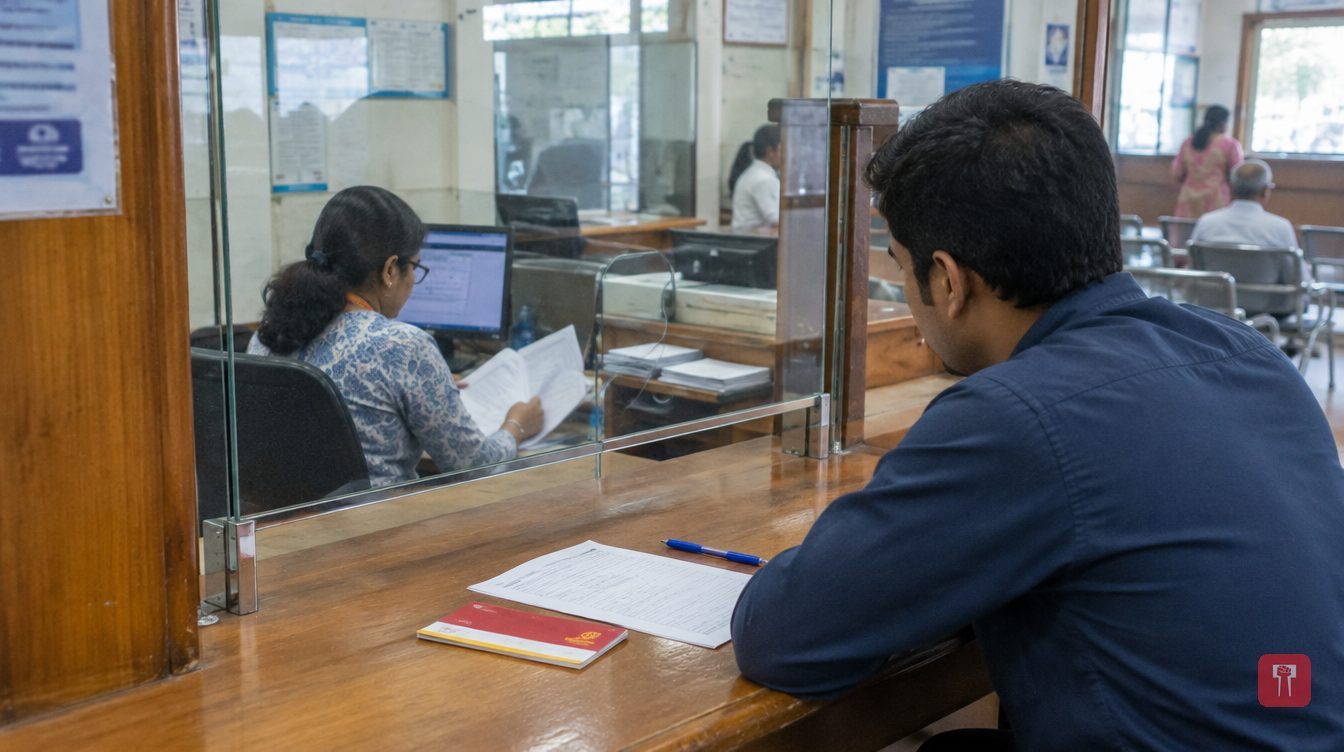 छायाचित्रे सत्यापित केलेली नाहीत
पहिल्यांदाच गुंतवणूक करणाऱ्यांना अनेकदा गोंधळ वाटतो, विशेषतः जेव्हा एकाच वेळी अनेक आर्थिक उद्दिष्टे सांभाळायची असतात. सहलीसाठी पैसे साठवायचे असतात, आपत्कालीन निधी उभा करायचा असतो किंवा पैसे फार काळ अडकवून न ठेवता थोडे जास्तीचे उत्पन्न मिळवायचे असते. अशा वेळी अल्प मुदतीच्या गुंतवणूक योजना उपयोगी ठरू शकतात. पैसे केव्हा लागणार आणि किती जोखीम पत्करण्याची तयारी आहे, यावर योग्य पर्याय अवलंबून असतो. दर महिन्याला नियमित रक्कम हवी असेल तर मासिक उत्पन्न योजनेचा विचार करता येतो, पण ती प्रत्येक नवख्या गुंतवणूकदारासाठी योग्यच असते असे नाही.
सगळ्यात आधी स्वतःला विचारा: हे पैसे कशासाठी हवेत आणि केव्हा हवेत? सहा महिन्यांनी सहलीला जायचे असेल किंवा पुढच्या वर्षी विम्याचा हप्ता भरायचा असेल, तर मुद्दल सुरक्षित राहील आणि पैसे हाताशी येतील अशी गुंतवणूक बरी. पगार किंवा पेन्शनला जोड द्यायची असेल, तर नियमित उत्पन्न जास्त महत्त्वाचे ठरू शकते. जवळच्या खर्चासाठी कमी जोखमीचा, योग्य मुदतपूर्तीचा पर्याय निवडता येतो. आपत्कालीन निधीसाठी पैसे सहज काढता येणे गरजेचे असल्याने सगळी बचत अडकवू नये. मोठ्या उद्दिष्टासाठी बचत करायची असेल, तर वेगवेगळ्या मुदतींच्या गुंतवणुकीत रक्कम विभागावी लागू शकते.
आकर्षक परतावा मिळेल असे सांगितले म्हणून गुंतवणूक निवडू नये. पैसे केव्हा लागतील, किती गुंतवता येतील आणि मुदतपूर्ती होईपर्यंत ते गुंतवलेले ठेवणे परवडेल का, याचा विचार करावा. नवख्यांसाठी सर्वाधिक जाहिरात केलेल्या दराच्या मागे धावण्यापेक्षा गुंतवणूक उद्दिष्टाशी जुळवणे ही जास्त उपयोगी सुरुवात आहे.
अल्प मुदतीच्या योजना तुलनेने जवळच्या उद्दिष्टांसाठी असतात. कालावधी तुमच्या गरजेनुसार ठरतो आणि तो काही महिन्यांपासून काही वर्षांपर्यंत असू शकतो. जोखमीबाबतची सोय, पैसे काढण्याची गरज आणि अपेक्षित परतावा पाहून पर्याय निवडावा.
फिक्स्ड डिपॉझिट (एफडी) मध्ये ठरावीक मुदतीसाठी एकरकमी रक्कम, बँकेच्या अटींनुसार ठरलेल्या व्याजदराने ठेवता येते. एफडीनुसार व्याज ठरावीक अंतराने किंवा मुदतपूर्तीच्या वेळी मिळू शकते. काही ठेवींमध्ये दर महिन्याला व्याज मिळते, त्यामुळे नियमित रोख रक्कम हवी असल्यास त्या पाहण्यासारख्या आहेत. गुंतवणुकीपूर्वी किमान ठेव, मुदत, मुदतीआधी पैसे काढण्याच्या अटी आणि कराची तरतूद तपासावी.
रिकरिंग डिपॉझिट (आरडी) मध्ये निवडलेल्या कालावधीसाठी, सहसा दर महिन्याला, ठरलेली रक्कम भरावी लागते. एकदम मोठी रक्कम न गुंतवता पगारातून हळूहळू बचत उभी करायची असेल तर ते फायदेशीर आहे. जमा रक्कम काढता येणे मात्र ठेवीच्या अटींवर अवलंबून असते.
लिक्विड म्युच्युअल फंड अल्प मुदतीच्या मनी मार्केट आणि कर्ज साधनांत पैसे गुंतवतात. अतिरिक्त पैसे थोड्या काळासाठी ठेवू इच्छिणाऱ्यांना ते योग्य वाटू शकतात. पण त्यात परताव्याची हमी नसते; मूल्य खाली-वर होऊ शकते. ओव्हरनाइट आणि इतर अल्प कालावधीचे डेट फंड वेगवेगळ्या मुदतीच्या साधनांत पैसे गुंतवतात. त्यांची जोखीम ते कोणती साधने धरतात त्यावर ठरते, म्हणून प्रत्येक अल्प मुदतीचा डेट फंड जोखीममुक्त आहे असे समजू नये. मुदतपूर्तीच्या रकमेची खात्री हवी असेल तर योग्य बँक एफडी समजायला सोपी ठरू शकते. म्युच्युअल फंडांचा विचार करत असाल तर पैसे बुडण्याच्या शक्यतेसह जोखीम समजून घ्या.
मासिक उत्पन्न योजना साधारणपणे गुंतवणुकीतून ठरावीक अंतराने उत्पन्न देण्यासाठी बनवलेली असते. हा शब्द वेगवेगळ्या उत्पादनांसाठी वापरला जाऊ शकतो, त्यामुळे संबंधित संस्था नेमके काय देत आहे ते तपासणे आवश्यक आहे. उदाहरणार्थ, काही बँक एफडींमध्ये मासिक व्याज मिळते. मुद्दल निवडलेल्या मुदतीसाठी गुंतवलेले राहते आणि व्याज उत्पादनाच्या अटींनुसार ठरावीक अंतराने दिले जाते. बँका नियमित व्याज वेगळ्या पद्धतीने मोजू शकतात, म्हणून मिळणारी रक्कम वार्षिक व्याजाला १२ ने भागल्यावर येणाऱ्या आकड्यापेक्षा कमी असू शकते.
इंडिया पोस्टही मंथली इन्कम स्कीम (MIS) देते. ही छोट्या बचतीची योजना असून तिची मुदत पाच वर्षांची आहे आणि लागू नियमांनुसार दर महिन्याला व्याज मिळते. तिचा व्याजदर आणि गुंतवणूक मर्यादा सरकारी अधिसूचना आणि योजनेच्या अटींनुसार ठरतात. हवे तेव्हा पैसे काढता येतील या अर्थाने ती अल्प मुदतीची नाही, म्हणून गुंतवणुकीपूर्वी लॉक-इन आणि मुदतीआधी खाते बंद करण्याचे नियम पाहावेत.
मासिक उत्पन्नाचा पर्याय खालील परिस्थितीत विचार करण्यासारखा असू शकतो: अंदाज बांधता येईल असे व्याजाचे उत्पन्न हवे असेल, बाजूला ठेवता येईल अशी बचत आधीपासून असेल, संपूर्ण मुद्दल लगेच काढण्याची गरज नसेल आणि उत्पादनाची मुदत व पैसे काढण्याचे नियम तुमच्या आर्थिक योजनांशी जुळत असतील.
मात्र यात तडजोड आहे. थोड्या काळात एकरकमी रक्कम वाढवणे हे उद्दिष्ट असेल, तर नियमित उत्पन्न देणारी गुंतवणूक सर्वात योग्य असेलच असे नाही. तसेच मासिक व्याज म्हणजे प्रत्येक गुंतवणुकीतून मिळणारा हमखास मासिक नफा नव्हे. उदाहरणार्थ, म्युच्युअल फंड परताव्याची हमी देत नाहीत आणि सिस्टेमॅटिक विदड्रॉअल प्लॅनमधून पैसे काढल्याने तुमचे गुंतवलेले भांडवल कमी होऊ शकते.
मासिक उत्पन्न योजना निवडण्यापूर्वी मिळणारी रक्कम, मुदत, कराचे परिणाम, पात्रता आणि लवकर पैसे काढण्याच्या अटी तपासाव्यात. या तपशिलांमुळे गुंतवणूक तुमच्यासाठी किती उपयोगी ठरते यात खरा फरक पडतो.
शेवटी, तुमच्या पैशांनी काय करावे असे तुम्हाला वाटते हे स्पष्ट असले की अल्प मुदतीच्या योजना आणि मासिक उत्पन्न योजना यातून निवड सोपी होते. जवळच्या खर्चासाठी बचत करत असाल तर मुदत, सुरक्षितता आणि पैसे काढण्याच्या अटींकडे लक्ष द्या. नियमित व्याज हवे असेल तर मासिक पर्याय पाहा आणि त्यांच्या अटी तुमच्या गरजेशी जुळतात का ते तपासा. उत्पादन मासिक उत्पन्नाचे आश्वासन देते किंवा आकर्षक दर दाखवते म्हणून गुंतवणूक करू नका. किती कमाई होऊ शकते, पैसे केव्हा हाती येतील, कोणती जोखीम आहे आणि कराचा परताव्यावर काय परिणाम होतो, हे सगळे चित्र पाहा. पहिली गुंतवणूक गुंतागुंतीची असण्याची गरज नाही. स्पष्ट उद्दिष्टाने सुरुवात करा, समजलेले उत्पादन निवडा आणि अनपेक्षित खर्चांसाठी बजेटमध्ये जागा ठेवा.

कमेंट
अजून कमेंट नाही. पहिली तुम्ही लिहा.