

जीवन विमा आता गुंतवणुकीच्या मुख्य पर्यायांत, पण खर्च आणि जोखीम पाहूनच निर्णय घ्या
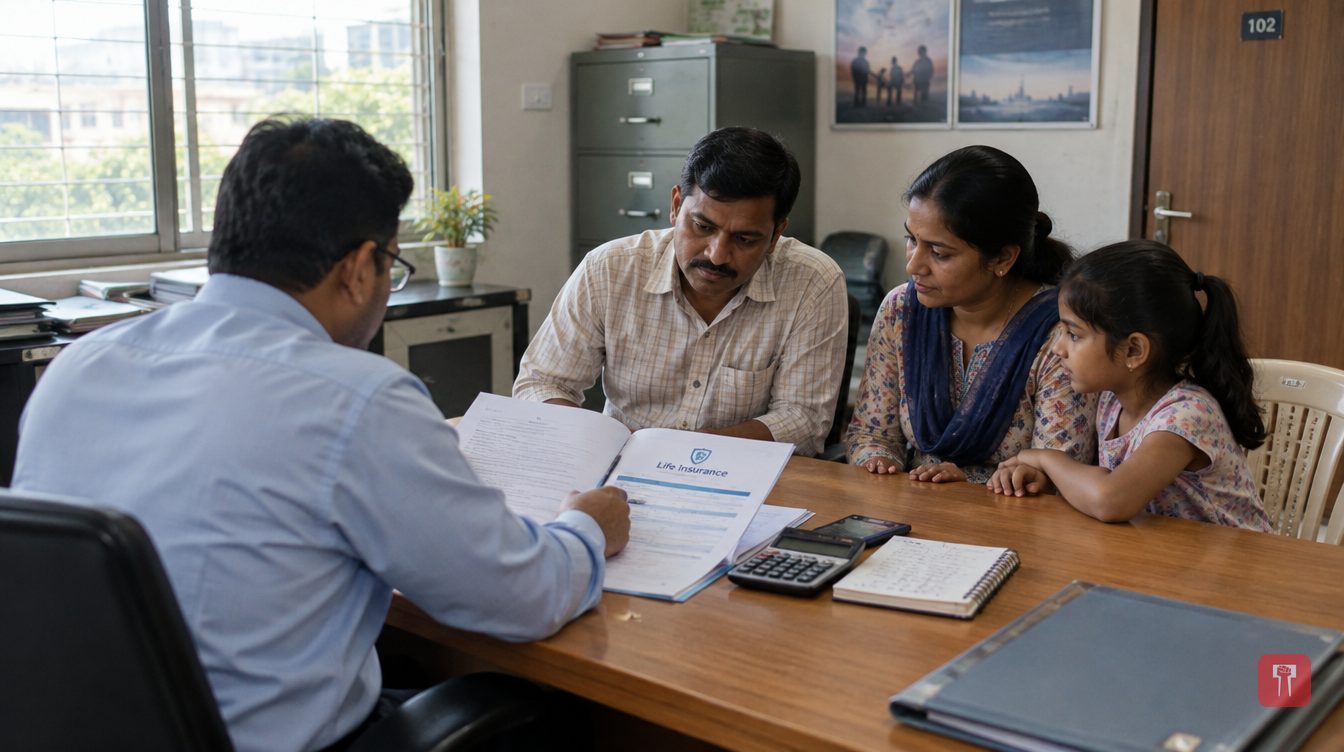 छायाचित्रे सत्यापित केलेली नाहीत
संरक्षण आणि बचत या दोन्हींचा समावेश असलेल्या विमा उत्पादनांकडे लोक आता आर्थिक नियोजनाचा भाग म्हणून पाहत आहेत, मात्र विमा हा इतर गुंतवणुकीला पर्याय नाही.
भारतात आर्थिक नियोजनाची पद्धत गेल्या काही वर्षांत बदलली आहे. आणीबाणीसाठी आणि निवृत्तीसाठी बचत करण्याबरोबरच अनेक जण आता एकापेक्षा जास्त दीर्घकालीन उद्दिष्टे साध्य करून देणाऱ्या उत्पादनांचाही विचार करतात. त्यामुळे संरक्षण आणि बचत या दोन्हींचा समावेश असलेल्या विमा उत्पादनांबद्दल जागरूकता वाढली आहे. आर्थिक गरजा बदलल्या आहेत, लोक अधिक सजग झाले आहेत आणि माहिती सहज मिळते, याचा परिणाम या उत्पादनांची तुलना करण्यावर होत आहे. मात्र विमा आणि गुंतवणूक यांचा हेतू वेगवेगळा असतो. म्हणून निर्णय घेण्याआधी वैशिष्ट्ये, खर्च आणि जोखीम समजून घेणे महत्त्वाचे आहे.
पूर्वी अनेक कुटुंबे आर्थिक नियोजन करताना प्रामुख्याने बँकेतील ठेवी, सोने आणि पारंपरिक बचतीचे मार्ग पाहायची. आता उपलब्ध उत्पादने जास्त आहेत. दीर्घकालीन योजना आखताना विविध म्युच्युअल फंड, बाजाराशी निगडित उत्पादने, पेन्शन उत्पादने आणि विमा योजना विचारात घेतल्या जातात.
याचा अर्थ सगळी उत्पादने सगळ्या गुंतवणूकदारांसाठी आहेत असा नाही. निवड साधारणपणे गुंतवणूकदाराचे उत्पन्न, वय, आर्थिक उद्दिष्टे, जोखीम पेलण्याची तयारी आणि गुंतवणुकीसाठी हातात असलेला कालावधी यावर ठरते. उद्दिष्टांच्या मागे लागताना आर्थिक संरक्षण जपणे किती महत्त्वाचे आहे, याची जाणीवही लोकांमध्ये वाढली आहे.
जीवन विम्याकडे पारंपरिक पद्धतीने प्रामुख्याने पॉलिसीधारकाच्या मृत्यूनंतर कुटुंबाचे आर्थिक हित सुरक्षित ठेवण्याचे साधन म्हणून पाहिले जाते. नॉमिनीला लागू असलेला मृत्यू लाभ मिळू शकतो आणि त्यातून घरखर्च, कर्जफेड किंवा इतर जबाबदाऱ्या पार पाडण्यास मदत होऊ शकते.
काळाच्या ओघात विमा कंपन्यांनी संरक्षणाशिवाय इतर प्रकारची उत्पादनेही आणली. काही पॉलिसींमध्ये बचतीचा भाग असतो, काही बाजाराशी निगडित लाभ देतात, तर काहींमध्ये उत्पन्नाशी निगडित सुविधा असतात. त्यामुळे बचत आणि गुंतवणुकीच्या चर्चेत विम्याचा विषय येईल, असे पूर्वी वाटत नव्हते, पण आता तो चर्चेत येतो.
लोक विम्याकडे इतर उत्पादनांबरोबर का पाहतात? कारण त्यांना अनेक आर्थिक उद्दिष्टांचे नियोजन एकाच योजनेत करायचे असते. उत्पादनानुसार विमा पॉलिसीत आर्थिक संरक्षण आणि साठवलेला पैसा किंवा दीर्घकालीन संपत्तीनिर्मिती यांचा समावेश असू शकतो. उदाहरणार्थ, ज्याचे दीर्घ मुदतीचे निश्चित उद्दिष्ट आहे आणि जो नियमित हप्ते भरू इच्छितो, तो बचतीची पॉलिसी निवडू शकतो. बाजारातील चढउतार ज्याला चालतात आणि संबंधित शुल्क व जोखीम जो पाहून समजून घेऊ शकतो, तो बाजाराशी निगडित विमा उत्पादन निवडू शकतो.
विमा हा म्युच्युअल फंड, मुदत ठेवी, शेअर्स किंवा इतर आर्थिक उत्पादनांना पर्याय नाही. प्रत्येकाचा हेतू वेगळा असतो, परतावा वेगळा असतो आणि तरलता व जोखीमही वेगळी असते. यांची तुलना केल्यास आपल्या आर्थिक साधनांपैकी किती वाटा कोणत्या प्रकारात जावा, हे ठरवता येते.
या बदलामागे अनेक कारणे आहेत. पहिले म्हणजे आर्थिक जागरूकता वाढली आहे आणि वेगवेगळ्या उत्पादनांची माहिती व वैशिष्ट्ये सहज मिळतात. दुसरे म्हणजे आर्थिक उद्दिष्टे बदलली आहेत. मुलांचे शिक्षण, निवृत्ती आणि संपत्तीनिर्मिती यांसारख्या दीर्घकालीन उद्दिष्टांसाठी ठरवून आर्थिक बांधिलकी करावी लागते. तिसरे म्हणजे उत्पादनांची विविधता आहे, कारण विमा कंपन्या संरक्षण, बचत आणि बाजाराशी निगडित वैशिष्ट्ये वेगवेगळ्या प्रकारे एकत्र करून उत्पादने देतात. चौथे म्हणजे डिजिटल सुविधा आहे, कारण ऑनलाइन व्यासपीठांमुळे उत्पादनांचा अभ्यास करणे, वैशिष्ट्यांची तुलना करणे आणि पॉलिसीचे तपशील समजून घेणे सोपे झाले आहे. पाचवे म्हणजे काही जणांना दीर्घकालीन बचतीची शिस्त लावणारी उत्पादने आवडतात.
विम्याकडे मुख्य गुंतवणूक पर्यायांपैकी एक म्हणून पाहण्याआधी ती पॉलिसी कशासाठी बनवली आहे, ते समजून घेणे गरजेचे आहे. सर्वात आधी मृत्यू लाभ, मुदतपूर्ती लाभ, हप्ते भरण्याचा कालावधी आणि पॉलिसीची मुदत तपासावी.
खर्च हाही महत्त्वाचा मुद्दा आहे. उत्पादनानुसार पॉलिसीचे व्यवस्थापन, फंड व्यवस्थापन किंवा इतर सेवांशी संबंधित शुल्क असू शकते. बाजाराशी निगडित उत्पादनांवर मूळ गुंतवणुकीच्या किमतीतील बदलांचा परिणाम होऊ शकतो.
तरलताही विचारात घ्यावी. काही दीर्घकालीन विमा पॉलिसींमध्ये, जी उत्पादने सहज खरेदी किंवा विक्री करता येतात त्यांच्याइतकी लवचिकता मिळत नाही. त्यामुळे पॉलिसी घेण्याआधी वगळलेल्या बाबी, सरेंडरच्या अटी आणि इतर अटी तपासाव्यात.
कोणतेही एक आर्थिक उत्पादन सगळ्यांना योग्य ठरत नाही. ज्याचे मुख्य उद्दिष्ट कुटुंबाच्या मालमत्तेचे संरक्षण करणे आहे, त्याला लागणारा निधी वेगळा असू शकतो, आणि ज्याचे दीर्घकालीन ध्येय बचत करणे किंवा बाजारात गुंतवणूक करणे आहे, त्याचा निधी वेगळा असू शकतो. आधी आपली आर्थिक उद्दिष्टे ठरवावीत आणि किती संरक्षण लागेल ते पाहावे. त्यानंतर जोखीम, अपेक्षित परतावा, तरलता आणि गुंतवणुकीचा कालावधी यांच्या आधारे विम्याची इतर उत्पादनांशी तुलना करता येईल.
संरक्षण आणि दीर्घकालीन आर्थिक उद्दिष्टे साध्य करून देणाऱ्या विमा उत्पादनांबद्दल भारतीय ग्राहक अधिक जागरूक होत असल्याने, विमा आता व्यापक आर्थिक नियोजनाचा भाग होत आहे. काही पॉलिसी बचत किंवा बाजाराशी निगडित पर्याय देतात, जे काही आर्थिक योजनांना उपयोगी ठरतात. तरीही विमा आपोआप इतर गुंतवणूक उत्पादनांचा पर्याय ठरत नाही. Tata AIA कडे प्रत्येकाच्या गरजा आणि आर्थिक उद्दिष्टांना साजेशी विमा उत्पादने आहेत, आणि संरक्षणाच्या गरजा व दीर्घकालीन नियोजनाच्या गरजांनुसार त्यांचा विचार करता येतो.

कमेंट
अजून कमेंट नाही. पहिली तुम्ही लिहा.