बुजुर्गों के लिए फिक्स्ड डिपॉजिट से ज्यादा रिटर्न पाने के तरीके
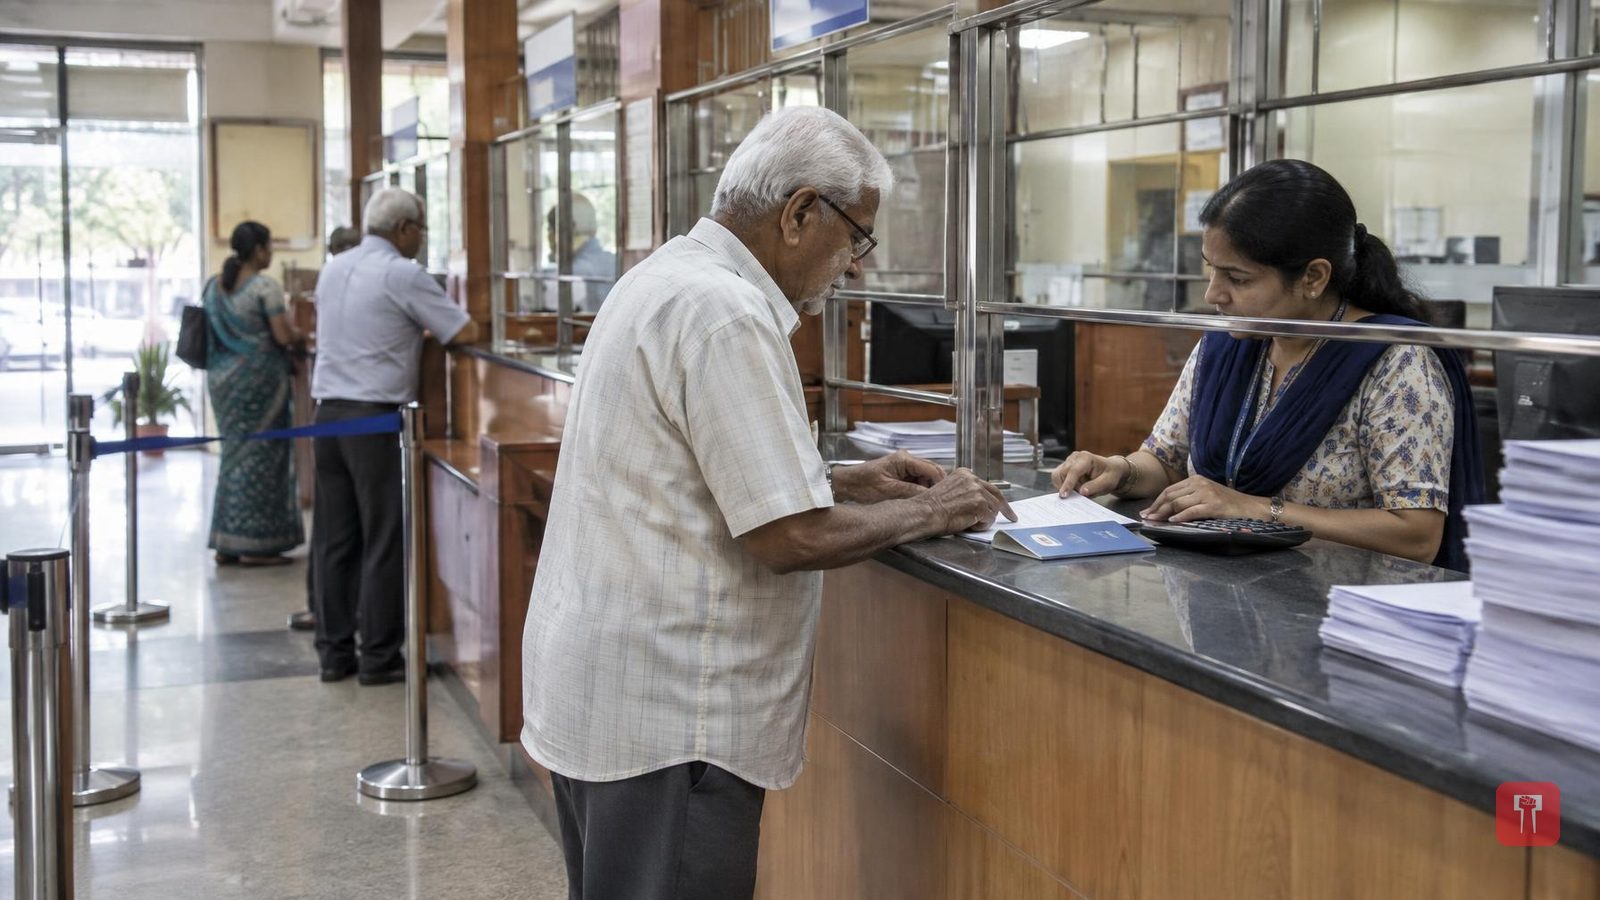
रिटायरमेंट के बाद जब हर महीने आने वाली सैलरी बंद हो जाती है, तो पैसों को लेकर एक अलग तरह की टेंशन शुरू हो जाती है। नौकरी के दौरान लोगों का पूरा फोकस पैसा जोड़ने पर रहता है, एक-एक रुपया बचाकर इक्विटी मार्केट में लंबे समय तक लगाया जाता है ताकि पूंजी बढ़ती रहे। लेकिन रिटायरमेंट के बाद यह गेम पूरी तरह बदल जाता है। अब फोकस पैसा बढ़ाने से हटकर पैसा बचाने पर आ जाता है, और सबसे ज्यादा जरूरी हो जाता है मूलधन की पूरी सुरक्षा।
यही वजह है कि बुजुर्ग निवेशकों की पुरानी पसंद फिक्स्ड डिपॉजिट आज भी बनी हुई है। शेयर बाजार के उतार-चढ़ाव से जो घबराहट होती है, उससे यह एक तरह की मानसिक राहत देता है। जमा पूंजी पर तय रिटर्न मिलता है और यह भरोसा रहता है कि मूलधन पूरी तरह सुरक्षित है।
लेकिन सिर्फ एक सामान्य अकाउंट खोलकर पैसा डाल देना अब काफी नहीं है। महंगाई चुपचाप लेकिन लगातार पैसों की वैल्यू कम करती रहती है, और दस-पंद्रह साल के रिटायरमेंट पीरियड में इसका असर साफ दिखता है। इसलिए बुजुर्गों के लिए ज्यादा रिटर्न कमाना कोई लालच नहीं, बल्कि यह जरूरी है ताकि उनकी लाइफस्टाइल आगे चलकर सिकुड़े नहीं।
ज्यादातर बैंक बुजुर्गों को एक जैसा और सीमित विकल्प देते हैं। आमतौर पर सामान्य रेट से सिर्फ 0.25 से 0.50 फीसदी ज्यादा ब्याज मिलता है, और समय से पहले पैसा निकालने पर सख्त पेनल्टी का नियम लागू होता है। बैंक सभी बुजुर्गों को एक जैसा मानकर चलते हैं, जबकि असल जिंदगी में हर किसी की जरूरत अलग होती है। बासठ साल के एक ऐसे रिटायर्ड शख्स की जरूरतें, जो अभी भी कभी-कभार कंसल्टिंग का काम करता है, अस्सी साल के उस बुजुर्ग से बिल्कुल अलग होती हैं जिसे हर महीने बढ़ते मेडिकल बिल और घर के खर्च संभालने पड़ते हैं। इसीलिए महंगाई को मात देने के लिए पारंपरिक बैंकिंग सिस्टम से थोड़ा हटकर, ज्यादा रिटर्न देने वाले कॉरपोरेट विकल्पों की तरफ देखना जरूरी हो जाता है। महिंद्रा फाइनेंस जैसी नॉन-बैंकिंग फाइनेंस कंपनियां इसी सोच के साथ काम करती हैं।
ग्रामीण और अर्ध-शहरी इलाकों में जड़ें रखने वाली इन कंपनियों के कॉरपोरेट डिपॉजिट, सरकारी बैंकों के मुकाबले आमतौर पर ज्यादा ब्याज देते हैं। बुजुर्गों के लिए यह फर्क हर साल हजारों रुपये की अतिरिक्त आमदनी में बदल सकता है। इसके अलावा ये विकल्प बुजुर्गों को अपनी असल जरूरत के हिसाब से पेआउट प्लान चुनने की आजादी भी देते हैं।
इसमें दो तरह के रास्ते होते हैं। पहला, नॉन-क्यूमुलेटिव प्लान, जिसमें रोजमर्रा के बिल, दवाई और घर के खर्च के लिए हर तीस दिन में ब्याज सीधे सेविंग अकाउंट में आ जाता है। इससे नियमित आमदनी तो मिलती है, लेकिन लगातार पैसा निकालने से कंपाउंडिंग का फायदा रुक जाता है और मूल पूंजी उतनी ही बनी रहती है।
दूसरा रास्ता क्यूमुलेटिव प्लान है, जो उन रिटायर्ड लोगों के लिए बेहतर है जिनके पास अभी भी कुछ और आमदनी के जरिए हैं। इसमें पैसे को छुआ नहीं जाता और ब्याज हर तिमाही जुड़ता रहता है। तीन से पांच साल की अवधि में यह कंपाउंडिंग असर काफी बड़ा हो जाता है, जिससे मैच्योरिटी पर एक बड़ी रकम मिलती है, जो पोते-पोतियों की पढ़ाई या अचानक आई किसी मेडिकल जरूरत के लिए काम आ सकती है।
पहले इन गणनाओं के लिए कागज-कलम और जटिल फॉर्मूलों का सहारा लेना पड़ता था, जिसमें गलती की गुंजाइश रहती थी। अब ऑनलाइन FD कैलकुलेटर से यह काम चंद सेकंड में हो जाता है। पैसा लगाने से पहले ही निवेशक अलग-अलग अवधि और पेआउट के तरीकों की तुलना कर सकते हैं। इससे यह भी साफ पता चलता है कि चालीस महीने की अवधि साठ महीने के मुकाबले कैसी है, या मासिक पेआउट चुनने पर मैच्योरिटी की कुल रकम में कितना फर्क आता है। इससे बुजुर्ग निवेशकों को दस्तखत करने से पहले ही पूरी जानकारी और पारदर्शिता मिल जाती है।
कुल मिलाकर, रिटायरमेंट के बाद ज्यादा रिटर्न पाने का मतलब है पूंजी की पूरी सुरक्षा और उसे बेकार पड़े रहने से बचाने के बीच सही संतुलन बनाना। कैलकुलेटर जैसे टूल से असल जरूरतों को समझकर, और भरोसेमंद कॉरपोरेट कंपनियों के साथ जुड़कर, जो बुजुर्गों की पूंजी पर अच्छा रिटर्न देती हैं, रिटायर्ड लोग अपनी आर्थिक आजादी बनाए रख सकते हैं और वही लाइफस्टाइल जी सकते हैं जिसके लिए उन्होंने पूरी जिंदगी मेहनत की।
