पर्सनल लोनचा व्याजदर कशावर ठरतो? क्रेडिट स्कोअरपासून कालावधीपर्यंत सहा घटक
दोन जणांनी सारखीच रक्कम मागितली तरी पर्सनल लोनचा व्याजदर वेगवेगळा येऊ शकतो; कर्जदाराचा धोका, परतफेडीची क्षमता आणि इतर बाबी पाहून दर ठरतो.
 छायाचित्रे सत्यापित केलेली नाहीत
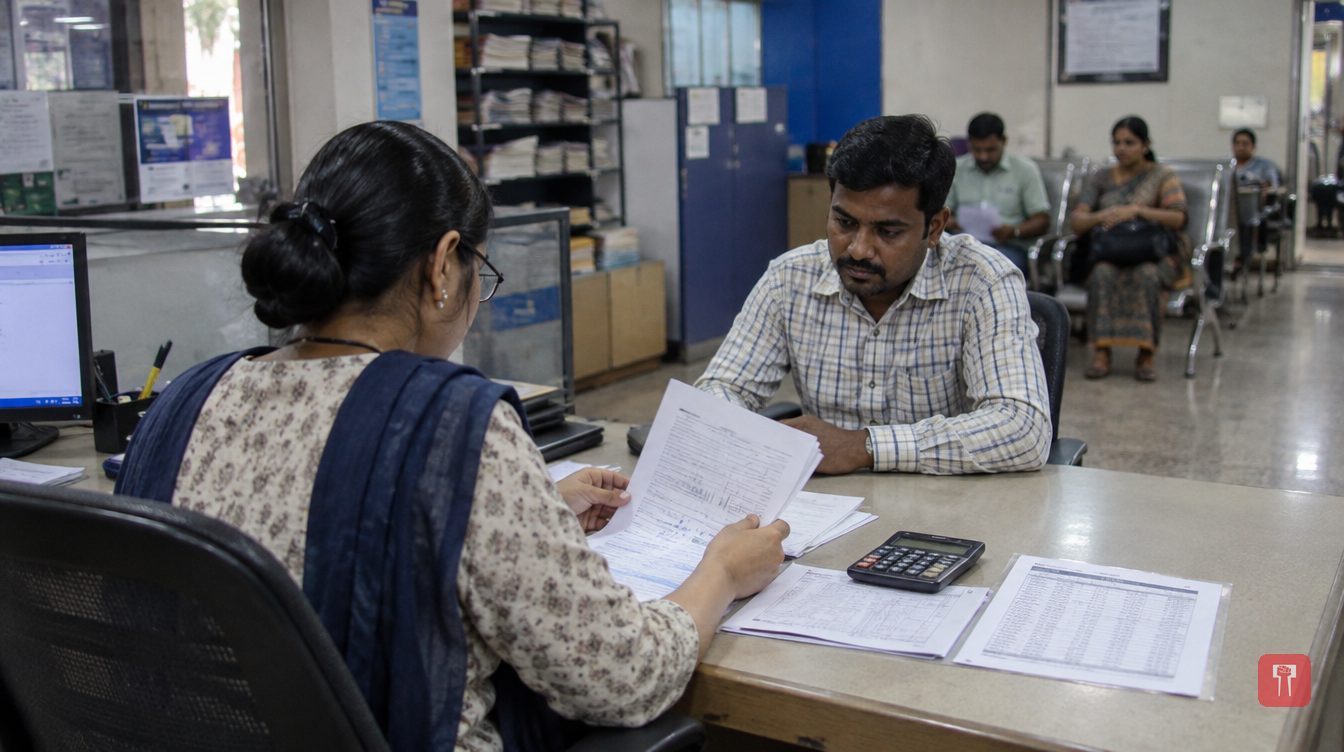
पर्सनल लोनसाठी अर्ज केला की बँक किंवा कर्ज देणारी संस्था कोणता व्याजदर देते, हे प्रत्येक कर्जदारानुसार वेगळे असू शकते. दोन जणांनी अगदी सारखीच रक्कम मागितली, तरी त्यांना मिळणारे दर वेगवेगळे असू शकतात. कारण कर्ज देणारी संस्था प्रत्येकाचा धोका, परतफेडीची क्षमता आणि इतर बाबी तपासते. व्याजदर कशावर अवलंबून असतो हे समजून घेतले, तर कर्ज निवडण्यापूर्वी कर्जाचा खर्च तपासणे सोपे जाते.
कर्ज देणारी संस्था दर ठरवण्यापूर्वी अर्जदाराच्या आर्थिक प्रोफाइलमधील अनेक गोष्टी पाहते. त्यात क्रेडिट स्कोअर, उत्पन्न, नोकरी, आधीची देणी, कर्जाची रक्कम आणि कर्जाचा कालावधी यांचा समावेश असतो.
क्रेडिट स्कोअरवरून तुम्ही याआधी घेतलेली कर्जे कशी हाताळली, याचा अंदाज संस्थेला येतो. नियमित परतफेडीचा रेकॉर्ड आणि क्रेडिटचा जबाबदारीने वापर यामुळे क्रेडिट प्रोफाइल अधिक मजबूत होऊ शकते. क्रेडिट हिस्ट्री कमकुवत किंवा मर्यादित असेल, तर अर्ज आपोआप नाकारला जातो असे नाही, पण मिळणाऱ्या अटींवर त्याचा परिणाम होऊ शकतो. म्हणूनच अर्ज करण्यापूर्वी आपला क्रेडिट रिपोर्ट तपासणे उपयोगी ठरू शकते.
प्रस्तावित EMI आणि तुमच्या सध्याच्या आर्थिक जबाबदाऱ्या सांभाळण्यासाठी उत्पन्न पुरेसे आहे का, हेही संस्था पाहते. त्यामुळे पगारातील सातत्य, नोकरीचा इतिहास आणि नोकरीचे स्वरूप यांचा दरावर प्रभाव पडू शकतो. स्वयंरोजगार करणाऱ्या अर्जदारांचे मूल्यांकन उत्पन्नाची कागदपत्रे आणि त्यांच्या व्यवसायाशी व परतफेडीच्या क्षमतेशी संबंधित इतर आर्थिक माहितीवरून केले जाऊ शकते.
तुमच्यावर आधीच अनेक कर्जे किंवा क्रेडिटची बांधिलकी असेल, तर दर ठरवताना संस्था तुमचा एकूण कर्जाचा बोजा विचारात घेऊ शकते. आधीची देणी कमी असतील, तर आणखी एक EMI सामावून घेण्यास अधिक जागा असल्याचे दिसू शकते. इन्स्टंट पर्सनल लोनसाठी अर्ज करण्यापूर्वी पैसे किती लवकर मिळतील एवढेच न पाहता, सध्याचे EMI आणि महिन्याचे खर्च तपासावेत.
कर्जाची रक्कम आणि परतफेडीचा कालावधी यांचाही दरावर परिणाम होऊ शकतो. कालावधी जास्त असेल तर EMI लहान होऊ शकतो, पण कर्जाच्या संपूर्ण मुदतीत भरावे लागणारे व्याज जास्त होऊ शकते. त्यामुळे केवळ जाहिरात केलेल्या दरावरून कर्ज ठरवण्यापेक्षा परतफेडीची एकूण रक्कम तपासावी.
इन्स्टंट पर्सनल लोनचा दर नेहमीच जास्त असतो का? तसे नाही. मंजुरी किंवा रक्कम खात्यात जमा होण्याचा वेग हाच दर ठरवत नाही. इन्स्टंट पर्सनल लोनमध्ये प्रक्रिया वेगाने व्हावी म्हणून डिजिटल पडताळणी आणि स्वयंचलित क्रेडिट मूल्यांकन वापरले जाऊ शकते, तरीही किंमत कर्जदाराबद्दल संस्थेने केलेल्या मूल्यांकनावरच आधारित असते. उदाहरणार्थ, IDFC FIRST Bank चे FIRSTmoney पर्सनल लोन डिजिटल प्रक्रियेतून दिले जाते आणि त्याचे व्याजदर 9.99% p.a. पासून सुरू होतात. मात्र प्रत्यक्ष दर क्रेडिट प्रोफाइल, उत्पन्न, नोकरीतील स्थैर्य आणि आधीची आर्थिक देणी यांसारख्या घटकांवर अवलंबून असतो.
व्याजदर महत्त्वाचा आहे, पण कर्जाचा संपूर्ण खर्च तेवढाच नसतो. ऑफर स्वीकारण्यापूर्वी प्रोसेसिंग फी आणि लागू कर, परतफेडीचा कालावधी आणि EMI, फोरक्लोजर किंवा प्रीपेमेंटच्या अटी, थकीत हप्त्यांवरील दंडात्मक शुल्क, दर फिक्स्ड आहे की फ्लोटिंग, तसेच लागू असेल तिथे वार्षिक टक्केवारी दर (APR) हे सर्व तपासावे. फ्लोटिंग दराच्या EMI-आधारित पर्सनल लोनसाठी RBI च्या नियमांनुसार संस्थांनी बेंचमार्क दरातील बदलांचा परिणाम कळवणे आणि दर रीसेटची माहिती कर्जदारांना देणे आवश्यक आहे.
थोडक्यात, पर्सनल लोनचा व्याजदर हा सहसा एका घटकाऐवजी वैयक्तिक धोका आणि परवडण्याच्या मूल्यांकनाचा निकाल असतो. क्रेडिट हिस्ट्री, उत्पन्न, नोकरी, आधीची देणी, कर्जाची रक्कम आणि कालावधी या सगळ्यांचा अंतिम ऑफरवर प्रभाव पडू शकतो. पारंपरिक पर्सनल लोन असो किंवा इन्स्टंट पर्सनल लोन, ऑफर स्वीकारण्यापूर्वी कर्जाचा संपूर्ण खर्च तपासावा आणि लागू अटी वाचाव्यात.
सर्वात महत्त्वाचा घटक कोणता, असा प्रश्न असेल तर क्रेडिट हिस्ट्री महत्त्वाची आहे, पण उत्पन्न, नोकरीतील स्थैर्य, आधीची देणी, रक्कम आणि कालावधी यांचाही विचार संस्था करू शकते. चांगला क्रेडिट स्कोअर असला तरी कमी दराची हमी मिळत नाही; अंतिम दर संस्थेच्या एकूण मूल्यांकनावर ठरतो. जास्त कालावधी निवडल्याने व्याजदर कमी होतोच असे नाही; त्यामुळे मासिक EMI कमी होऊ शकतो, पण एकूण भरलेले व्याज वाढू शकते.
