

गोल्ड लोनचा लिलाव कसा होतो आणि कर्जदाराला कोणते हक्क असतात
गोल्ड लोन थकल्यावर सोनं थेट विकलं जात नाही; लिलावाआधी नोटीस, खुला लिलाव आणि उरलेली रक्कम परत मिळण्याचे हक्क कर्जदाराला असतात.
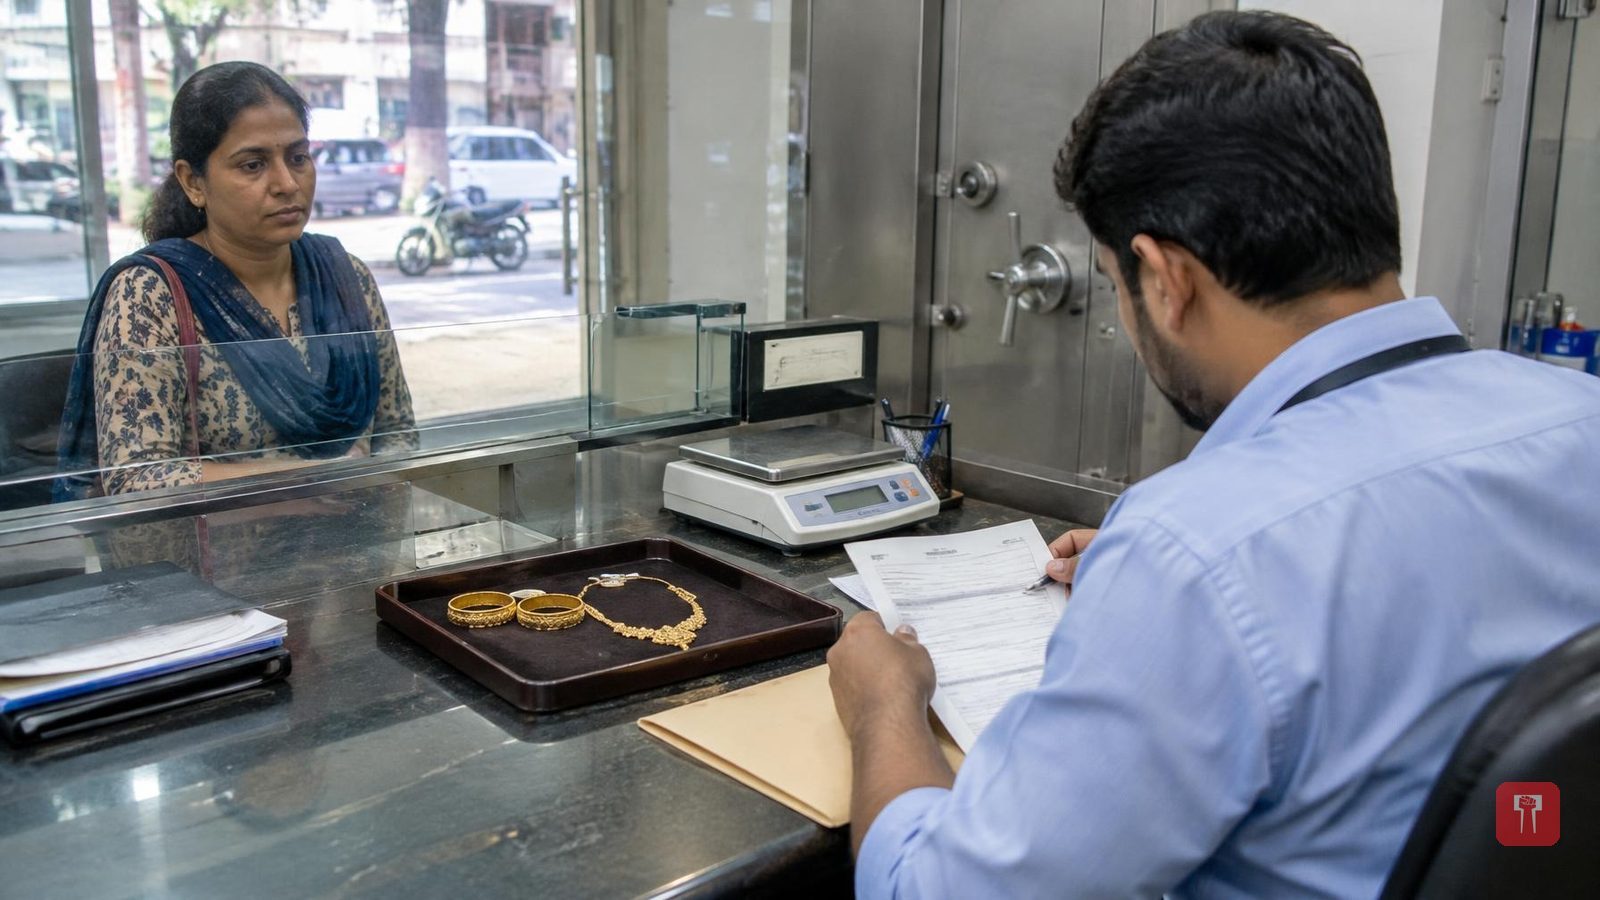
गोल्ड लोन घेताना लिलावाची अपेक्षा कुणीच करत नाही. दागिने गहाण ठेवायचे, गरजेएवढे पैसे घ्यायचे आणि नंतर फेडायचे, असाच बेत असतो. पण कधी कधी अडचणी येतात, हप्ते चुकतात आणि कर्ज देणारी संस्था पैसे वसूल करण्यासाठी सोनं विकण्याची भाषा करू लागते.
"लिलाव" हा शब्द ऐकूनच धडकी भरते आणि दागिने गेलेच असं वाटू लागतं. पण गोष्ट तितकी सोपी नाही. कोणतीही विक्री होण्याआधी ठरलेली प्रक्रिया पार पाडावी लागते आणि त्या संपूर्ण काळात कर्जदाराला खरे हक्क असतात.
लिलाव कधी होतो? कर्जदाराने कर्ज थकवलं आणि ते सुधारण्याची संधी मिळूनही काही केलं नाही, तेव्हाच. लिलाव हे कर्ज देणाऱ्याचं पहिलं पाऊल नसतं, तो शेवटचा उपाय असतो. कर्ज फेडलं नाही, त्याचं नूतनीकरण केलं नाही आणि थकबाकी वाढत असतानाही संस्थेच्या संपर्काला उत्तर दिलं नाही, तर ही वेळ येते. म्हणजे लिलावाचा विषय निघेपर्यंत अनेक टप्पे आधीच होऊन गेलेले असतात.
गहाण ठेवलेल्या सोन्यावरच संस्था हात ठेवते, कारण पहिल्या दिवसापासून तेच तारण असतं आणि ते विकूनच पैसे परत येतात. मात्र थकबाकी झाल्याशिवाय हे काहीच सुरू होत नाही. म्हणूनच अडचणीतल्या कर्जाबाबत लवकर बोलणं हाच लिलाव टाळण्याचा मार्ग आहे.
विक्रीआधी संस्थेला काय करावं लागतं? चुकलेल्या हप्त्याच्या दुसऱ्या दिवशी सोनं विकता येत नाही. साधारणपणे आधी कर्ज थकलं आहे आणि तुम्ही काही केलं नाही तर सोन्याचा लिलाव होऊ शकतो, असा इशारा द्यावा लागतो. ही सूचना म्हणजे तुमच्यासाठी संधी असते. विक्री होण्याआधी कर्ज फेडायला, नूतनीकरण करायला किंवा काही तडजोड काढायला वेळ मिळतो.
आधी सहसा आठवणीचे संदेश येतात, त्यानंतर औपचारिक नोटीस येते. त्यात तुमच्याकडून किती येणं आहे आणि लिलाव थांबवायचा असेल तर कोणत्या तारखेपर्यंत भरायचं, हे लिहिलेलं असतं. तुमच्या पाठीमागे काही घडू नये आणि सोनं परत मिळवण्याची खरी संधी मिळावी, हाच यामागचा हेतू आहे. हे टप्पे वगळून घाईने विक्री करणाऱ्या संस्थेने कर्जदाराचं नुकसान केलं, कारण लिलावाआधीची योग्य प्रक्रिया ती गुपचूप सोडून देऊ शकत नाही.
या प्रक्रियेत तुमचे हक्क अनेकांना वाटतात त्यापेक्षा जास्त आहेत. लिलावाआधी योग्य नोटीस मिळणं हा पहिला हक्क आहे, म्हणजे काय चाललंय ते कळतं आणि अचानक धक्का बसत नाही. तुम्हाला कळवल्याशिवाय सोनं कायदेशीरपणे विकता येत नाही. दुसरा हक्क म्हणजे निष्पक्ष आणि खुला लिलाव. विक्री पारदर्शकपणे व्हावी, म्हणजे सोन्याला वाजवी भाव मिळेल आणि ते कवडीमोलाने जाणार नाही.
आणि सर्वात महत्त्वाचं म्हणजे उरलेली रक्कम तुमचीच असते. सोनं तुमच्या एकूण देण्यापेक्षा, व्याज आणि खर्च धरूनही, जास्त किमतीला विकलं गेलं, तर ते जादा पैसे तुम्हाला परत मिळतात. लिलाव कर्ज फेडण्यासाठी असतो, तुमच्या अडचणीतून नफा कमावण्यासाठी नाही.
विक्रीच्या पैशांचं काय होतं? ते ठरलेल्या क्रमाने वापरले जातात. आधी थकलेली मुद्दल, नंतर गोल्ड लोनच्या ठरलेल्या व्याजदराने साचलेलं व्याज आणि मग लिलावाचा रास्त खर्च, यासाठी ते जातात. इतक्याने कर्ज फिटतं. त्यानंतर जे काही उरतं ते अतिरिक्त रक्कम असते आणि ती तुमची आहे. संस्थेला ती ठेवून घेता येत नाही, ती परत करावीच लागते. तुमचं कर्ज विक्रीच्या किमतीपेक्षा कमी असेल तर फरक तुम्हाला मिळायला हवा. उलट विक्रीतून पूर्ण कर्ज फिटलं नाही, तर उरलेली तूट तुम्हाला भरावी लागू शकते.
लिलाव टाळायचा कसा? लवकर पावलं उचलून आणि संपर्कात राहून. पैसे भरता येत नसताना गप्प बसणं ही कर्जदारांची सर्वात मोठी चूक असते, कारण त्याच शांततेमुळे कर्ज लिलावाकडे सरकतं. सोनं विकण्यापेक्षा पैसे परत मिळावेत असंच संस्थांना जवळपास नेहमी वाटतं. अडचण असेल तर परिस्थिती बिघडण्याआधी संस्थेशी बोला. कर्जाचं नूतनीकरण, शिल्लक कमी करण्यासाठी काही रक्कम भरणं, जास्त मुदत मिळवणं किंवा साचलेलं व्याज भरून कर्ज चालू ठेवणं, असे पर्याय मिळू शकतात. कागदपत्रं आणि कर्जाचा तपशील जवळ ठेवला, तर आपण कुठे आहोत ते पटकन कळतं आणि बोलणं सोपं होतं.
लिलाव झालाच तर काय तपासावं? प्रथम संस्थेने न्याय्य वागणूक दिली का ते पाहा. विक्रीआधी योग्य नोटीस होती का, हे पहिलं. लिलाव खुलेपणाने झाला का, तेही पाहा, कारण खुल्या विक्रीमुळेच सोनं कवडीमोलाने जात नाही. मग पैशांचा मागोवा घ्या. सोनं किती रकमेला विकलं गेलं, ती रक्कम थकबाकीत कशी समायोजित केली, किती व्याज लावलं, कोणते खर्च धरले आणि तुम्हाला अतिरिक्त रक्कम देय आहे का, हे संस्थेकडून स्पष्ट लिहून घ्या. सर्वात महत्त्वाची रक्कम अतिरिक्त रकमेची असते. विक्री तुमच्या देण्यापेक्षा जास्त झाली असेल, तर उरलेले पैसे घेणं तुमचा हक्क आहे. सर्व नोटिसा आणि गोल्ड लोनची कागदपत्रं जपून ठेवा, विक्रीवर प्रश्न उठवायची वेळ आली तर तोच तुमचा पुरावा असतो.
थोडक्यात, लिलाव हा मर्यादा असलेला शेवटचा उपाय आहे, दागिन्यांची बेकायदा जप्ती नव्हे. तो थकबाकीनंतरच होतो, त्यासाठी नोटीस आणि निष्पक्ष विक्री लागते आणि उरलेले पैसे तुम्हाला मिळतात. तुमचं सोनं महत्त्वाचं आहे आणि कायदा ते मान्य करतो, म्हणून हे संरक्षण आहे. सर्वोत्तम म्हणजे लिलावापर्यंत जायलाच नको, आणि त्यासाठी परतफेड कठीण झाल्यावर लवकर संस्थेशी बोलणं पुरेसं असतं. पण लिलाव झालाच तर हक्क ओळखा: योग्य नोटीस, पारदर्शक विक्री आणि उरलेल्या रकमेची परतफेड. कागदपत्रं व्यवस्थित ठेवा, गोल्ड लोनचा व्याजदर आणि खर्च बरोबर लावले आहेत का ते पाहा आणि संस्थेकडून निष्पक्ष प्रक्रियेची अपेक्षा ठेवा. लिलाव गंभीर असतो, पण मनमानी नसतो.
