

वेगवेगळ्या कामांसाठी वेगळी बँक खाती का हवीत? आर्थिक नियोजनाची सोपी पद्धत
कमावलेला सगळा पैसा एकाच खात्यात ठेवला तर खर्च आणि बचतीचा हिशेब लागत नाही. पगार, खर्च आणि आपत्कालीन निधीसाठी वेगळी खाती ठेवण्याची पद्धत यावर उपाय ठरू शकते.
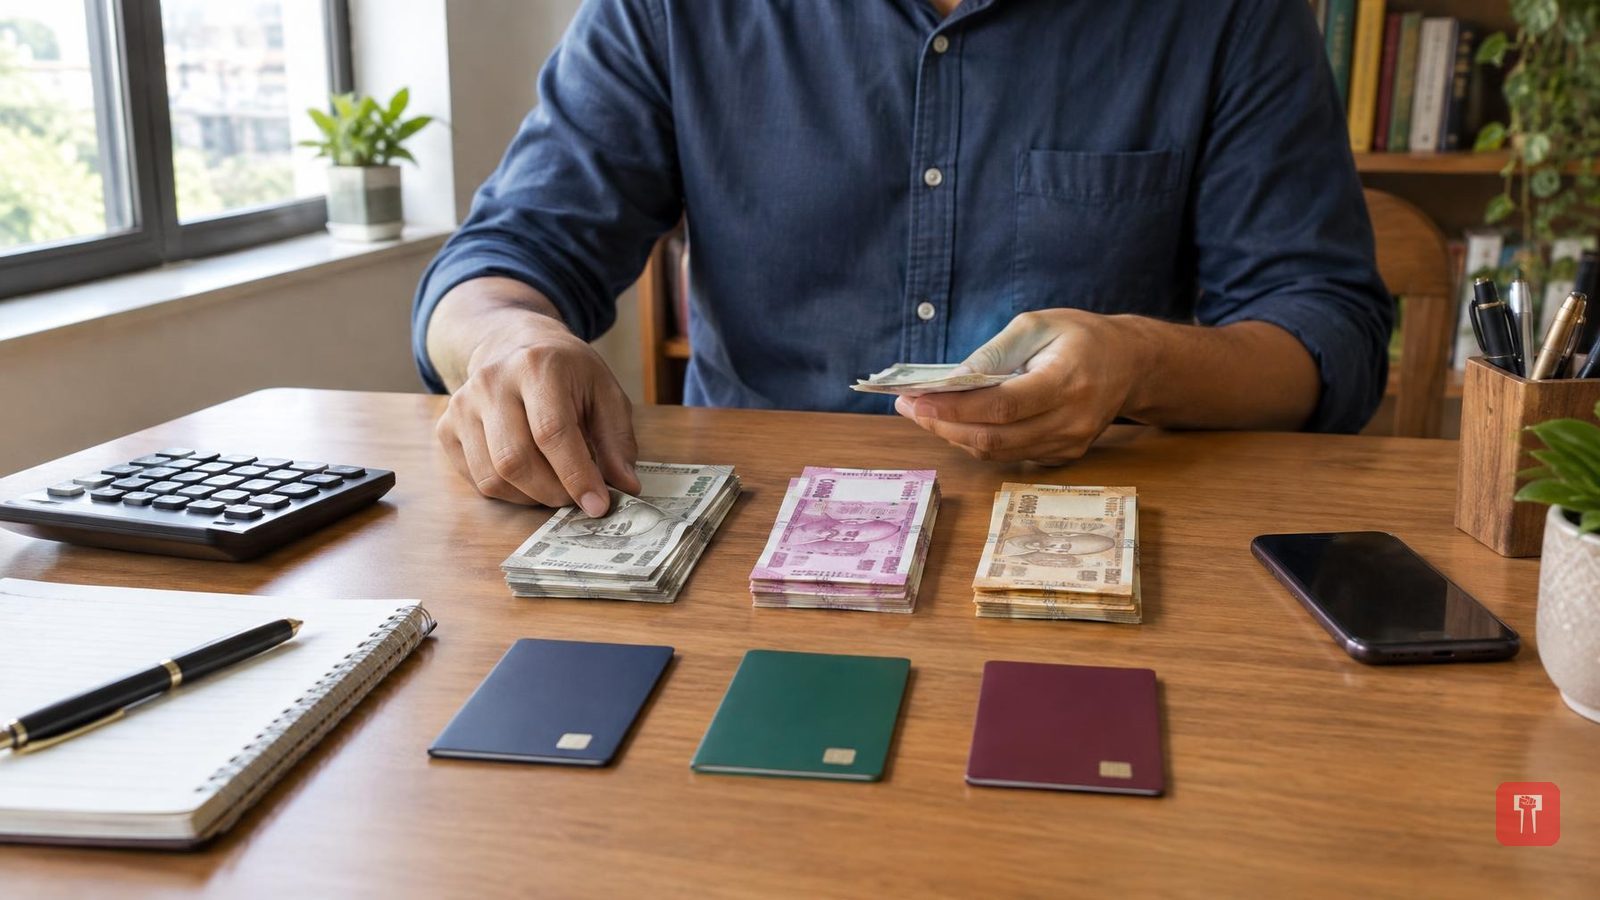
कमावलेला सगळा पैसा एकाच बँक खात्यात ठेवला तर किती खर्च करायचा आणि किती बचत करायची, हे समजणे अनेकदा कठीण होते. संपूर्ण पगार एकाच खात्यात ठेवला, की हा हिशेब आणखी अवघड होतो. म्हणूनच वेगवेगळ्या गरजांसाठी वेगवेगळ्या खात्यांमध्ये पैसे ठेवणे ही चांगली आर्थिक पद्धत ठरू शकते, असे सांगितले जाते. आपल्या गरजेनुसार अशी स्वतंत्र खाती ठेवता येतात.
वेगळी बँक खाती ठेवल्यामुळे अत्यावश्यक खर्च, रोजच्या गरजा आणि आपत्कालीन निधी एकमेकांपासून वेगळे राहतात. याचा सर्वात मोठा फायदा म्हणजे एकीकडे बजेटवर लक्ष ठेवणे सोपे होते. दुसरीकडे, अनपेक्षित गरजेच्या वेळी होणारा खर्च वाचवून बचत करता येते. आता ही खाती वेगवेगळ्या उद्देशांसाठी कशी वापरता येतात, ते पाहू.
पहिले खाते पगार खाते. पगार या खात्यात येतो आणि इथून भाडे, ईएमआय, वीज आणि पाणी यांसारखे महत्त्वाचे खर्च भागवता येतात. त्यामुळे दर महिन्याच्या ठरलेल्या खर्चाचा हिशेब ठेवणे सोपे जाते.
दुसरे खाते खर्चासाठी. मनोरंजन, बाहेर जेवण, खरेदी आणि इतर अनावश्यक खर्चांसाठी वेगळे खाते ठेवावे. त्यात ठरलेली रक्कम आधीच भरून ठेवायची आणि पूर्ण महिना त्याच मर्यादेत खर्च भागवायचा.
तिसरे खाते आपत्कालीन निधीचे. अनपेक्षित खर्चासाठी वेगळा निधी उभा करावा आणि तो रोजच्या खर्चाच्या हिशेबापासून वेगळा ठेवणे चांगले.
या निधीत किती रक्कम ठेवावी, याबद्दल साधारणपणे अत्यावश्यक खर्चाच्या 3 ते 6 महिन्यांइतकी रक्कम ठेवण्याचा सल्ला दिला जातो. नोकरी किंवा उत्पन्न स्थिर नसेल तर यापेक्षा जास्त रक्कम ठेवणे फायदेशीर ठरू शकते. तसेच कौटुंबिक जबाबदाऱ्या आणि कर्जे वाढली तर आपत्कालीन निधीची गरजही वाढू शकते.
हा निधी कुठे ठेवायचा, हाही प्रश्न आहे. गरज पडेल तेव्हा लगेच पैसे हातात येणे हाच या निधीचा मुख्य उद्देश आहे. म्हणून सगळी रक्कम एकाच ठिकाणी ठेवण्याऐवजी, पैसे काढायला जास्त वेळ किंवा जास्त शुल्क लागणार नाही अशा ठिकाणी ती ठेवावी. काही रक्कम बचत खात्यात ठेवता येईल आणि काही रक्कम अशा एफडीमध्ये, जिथे गरज पडल्यास पैसे काढण्याची सोय आहे.
