

रेपो रेट वाढल्याने गृहकर्जाचा ईएमआय आणि कालावधी वाढण्याची शक्यता
रेपो रेट ५.५० टक्क्यांवर गेल्यानंतर गृहकर्जदारांसमोर वाढलेला ईएमआय किंवा लांबलेला कालावधी असे पर्याय आहेत.
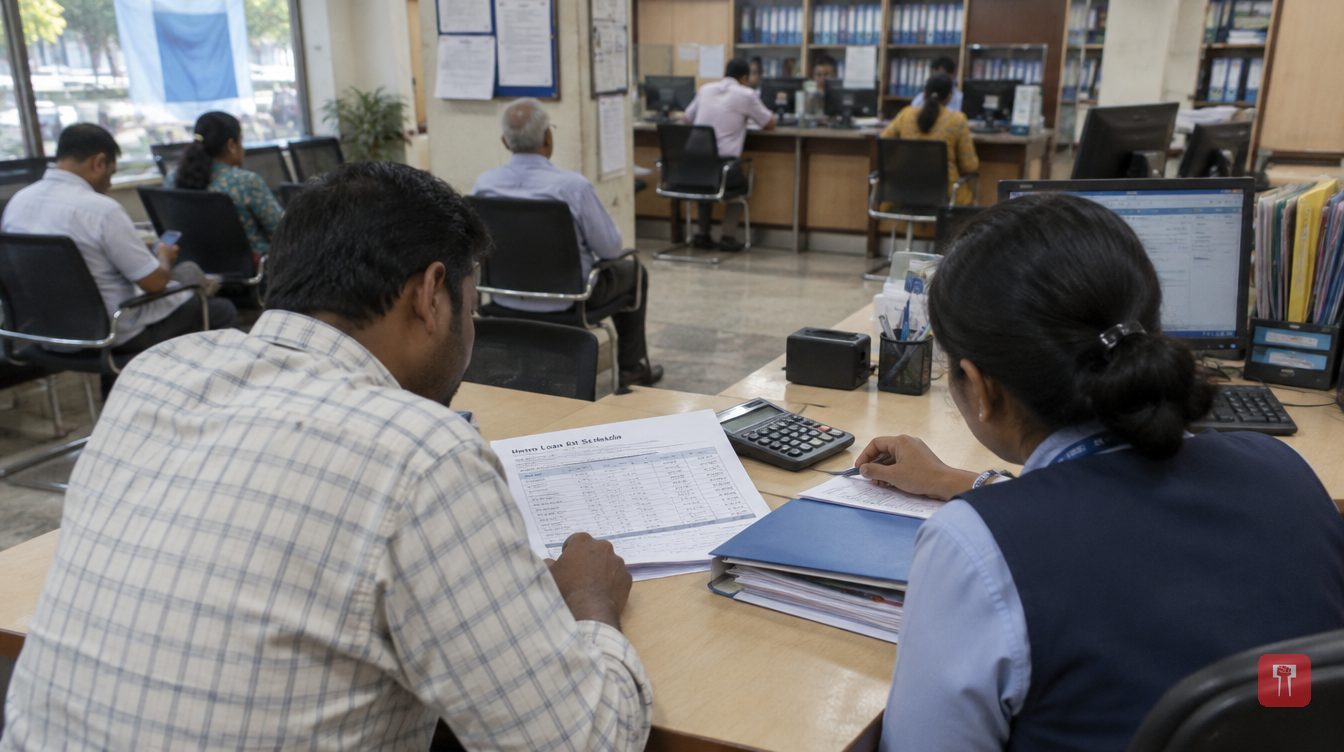 छायाचित्रे सत्यापित केलेली नाहीत
मुंबई, ऑक्टोबर २०२६: भारतीय रिझर्व्ह बँकेने नुकताच रेपो रेट वाढवला आणि त्यामुळे गृहकर्जाचे ईएमआय पुन्हा चर्चेत आले आहेत. रेपो रेट २५ बेसिस पॉईंट्सने वाढवून ५.५० टक्क्यांवर नेण्यात आला आहे. आरबीआयने आपली धोरणात्मक भूमिका कॅलिब्रेटेड टाइटनिंगकडे वळवली असून व्याजदर चक्रातील बदलाचे संकेत दिले आहेत.
व्याजदर वाढले की चर्चा बहुतेक ईएमआयच्या वाढीवर होते. पण अनेक कर्जदार दुसऱ्या एका गोष्टीकडे दुर्लक्ष करतात, ती म्हणजे या वाढीचा कर्जाच्या कालावधीवर आणि कर्जाच्या एकूण खर्चावर होणारा परिणाम.
बहुतेक गृहखरेदीदारांसाठी घर घेणे ही आयुष्यातील सर्वात मोठी आर्थिक जबाबदारी असते. डाऊन पेमेंटशिवाय मुद्रांक शुल्क, नोंदणी शुल्क, अंतर्गत सजावट, फर्निचर आणि स्थलांतराचा खर्चही करावा लागतो. त्यामुळे घर घेतल्यानंतरची पहिली काही वर्षे आर्थिकदृष्ट्या सर्वाधिक तणावाची ठरतात. तरीही कर्ज मंजूर होताना थोडे स्वस्त वाटते म्हणून अनेक जण फ्लोटिंग-रेट गृहकर्जच निवडतात.
व्याजदर वाढतात तेव्हा फ्लोटिंग-रेट कर्जदारांसमोर मुख्यत्वे दोन पर्याय असतात. एकतर वाढलेला ईएमआय स्वीकारायचा, किंवा ईएमआय तसाच ठेवून कर्जाचा कालावधी वाढवायचा. दुसऱ्या पर्यायात काळाच्या ओघात कर्जाचा एकूण खर्च वाढतो.
ताज्या वाढीनंतरही रेपो रेट मागील व्याजदर चक्रातील ६.५० टक्क्यांच्या पातळीपेक्षा १०० बेसिस पॉईंट्सने कमी आहे. म्हणजेच दीर्घ मुदतीच्या गृहकर्जाच्या संपूर्ण कालावधीत व्याजदर मोठ्या प्रमाणात बदलू शकतात, हे यावरून स्पष्ट होते. अशा वातावरणात मासिक परतफेडीबाबत अधिक निश्चितता देणाऱ्या सोल्यूशन्सकडे गृहखरेदीदारांचा कल वाढत आहे.
कोटक महिंद्रा बँकेचे हायब्रिड होम लोन हा असाच एक पर्याय आहे. पात्र ग्राहकांना गृहकर्जाचा व्याजदर ३९, ५२ किंवा ६५ महिन्यांसाठी बँकेच्या फ्लोटिंग-रेट गृहकर्जाच्या दराप्रमाणेच स्थिर ठेवता येतो. हायब्रिड पर्यायासाठी कोणतेही स्वतंत्र अतिरिक्त शुल्क आकारले जात नाही. निवडलेल्या कालावधीत रेपो रेट वाढला तरी व्याजदर आणि ईएमआय बदलत नाहीत. हा निश्चित कालावधी संपल्यानंतर कर्ज फ्लोटिंग-रेट संरचनेत रूपांतरित होते, जी मंजुरीच्या वेळी निश्चित केलेल्या रेपो रेट अधिक पूर्वनिर्धारित स्प्रेडशी जोडलेली असते.
उदाहरणादाखल, केवळ स्पष्टीकरणासाठी, २५ वर्षांच्या कालावधीचे १ कोटी रुपये आणि ७५ लाख रुपयांचे गृहकर्ज गृहीत धरले आहे. निश्चित व्याजदर ७.६० टक्के, निश्चित व्याजदराचा कालावधी ६५ महिने आणि त्या काळात रेपो रेट ५.५० टक्क्यांवरून ६.५० टक्क्यांपर्यंत, म्हणजे एकूण १०० बेसिस पॉईंट्सनी वाढला, असे मानले आहे. ६.५० टक्के हा मागील दर चक्रातील सर्वोच्च स्तर होता.
१ कोटींच्या कर्जावर फ्लोटिंग ईएमआय सुरुवातीला Rs ७४,५५० असतो आणि ६५ व्या महिन्यात Rs ८२,४५०+ होतो. हायब्रिड ईएमआय दोन्ही वेळी Rs ७४,५५० राहतो. ६५ व्या महिन्यातील फरक Rs ७,९००+ आणि निश्चित कालावधीतील संभाव्य फायदा Rs ३.४६ लाख आहे. ७५ लाखांच्या कर्जावर फ्लोटिंग ईएमआय Rs ५५,९०० वरून Rs ६१,८००+ होतो, तर हायब्रिड ईएमआय Rs ५५,९०० च राहतो. येथे फरक Rs ५,९००+ आणि संभाव्य फायदा Rs २.५९ लाख आहे. प्रत्यक्ष परिणाम कर्जाची रक्कम, कालावधी, बेंचमार्कमधील बदल, ग्राहकाची पार्श्वभूमी आणि लागू अटी व शर्तींनुसार वेगळा असू शकतो.
कोटक महिंद्रा बँकेचे बिझनेस हेड, मॉर्टगेजेस नकुल सक्सेना म्हणाले, "नुकताच घेतलेला धोरणात्मक निर्णय व्याजदर विविध टप्प्यांमधून जात राहतात याची आठवण करून देणारा आहे. घर घेतल्यानंतरची पहिली काही वर्षे कर्जदारांसाठी बहुतांश वेळा आर्थिकदृष्ट्या सर्वाधिक तणावाची असतात, कारण नव्या ईएमआयसह अनेक कौटुंबिक जबाबदाऱ्या सांभाळताना ते आपली बचत पुन्हा उभी करत असतात. अशा परिस्थितीत दर वाढतील की कमी होतील हा मुख्य प्रश्न नसून घरगुती बजेट किती प्रमाणात अनिश्चितता सहजपणे पेलू शकते हा आहे."
सक्सेना पुढे म्हणाले, "कर्ज मंजूर होताना सर्वात कमी व्याजदर मिळवण्यावर अनेक कर्जदारांचा भर असतो. पण पुढील काही वर्षांत व्याजदर वाढल्यास काय होईल याचाही त्यांनी विचार करायला पाहिजे. परतफेडीच्या निश्चिततेला प्राधान्य देणाऱ्या ग्राहकांसाठी हायब्रिड गृहकर्ज रेपो रेटमधील वाढीमुळे होणारी ईएमआयमधील वाढ आणि कर्जाचा वाढणारा कालावधी या दोन्हीपासून ठराविक कालावधीसाठी संरक्षण देऊ शकते."
आजचा सर्वात कमी दर्शनी दर असलेले गृहकर्ज हेच नेहमी सर्वात स्मार्ट पर्याय असेल असे नाही. परवडणारी क्षमता, लवचिकता, निश्चितता आणि दीर्घकालीन खर्च यांचा उत्तम समतोल साधणारे गृहकर्ज सर्वोत्तम ठरू शकते.

कमेंट
अजून कमेंट नाही. पहिली तुम्ही लिहा.