

आयुर्विमा म्हणजे काय आणि तो का गरजेचा आहे, याची सोपी माहिती
आयुष्यात कधीही अनपेक्षित संकट येऊ शकते. अशा वेळी कुटुंबाला आर्थिक आधार देणारा आयुर्विमा नेमका कसा काम करतो आणि तो घेताना कोणत्या गोष्टी लक्षात ठेवाव्यात, याचा हा आढावा.
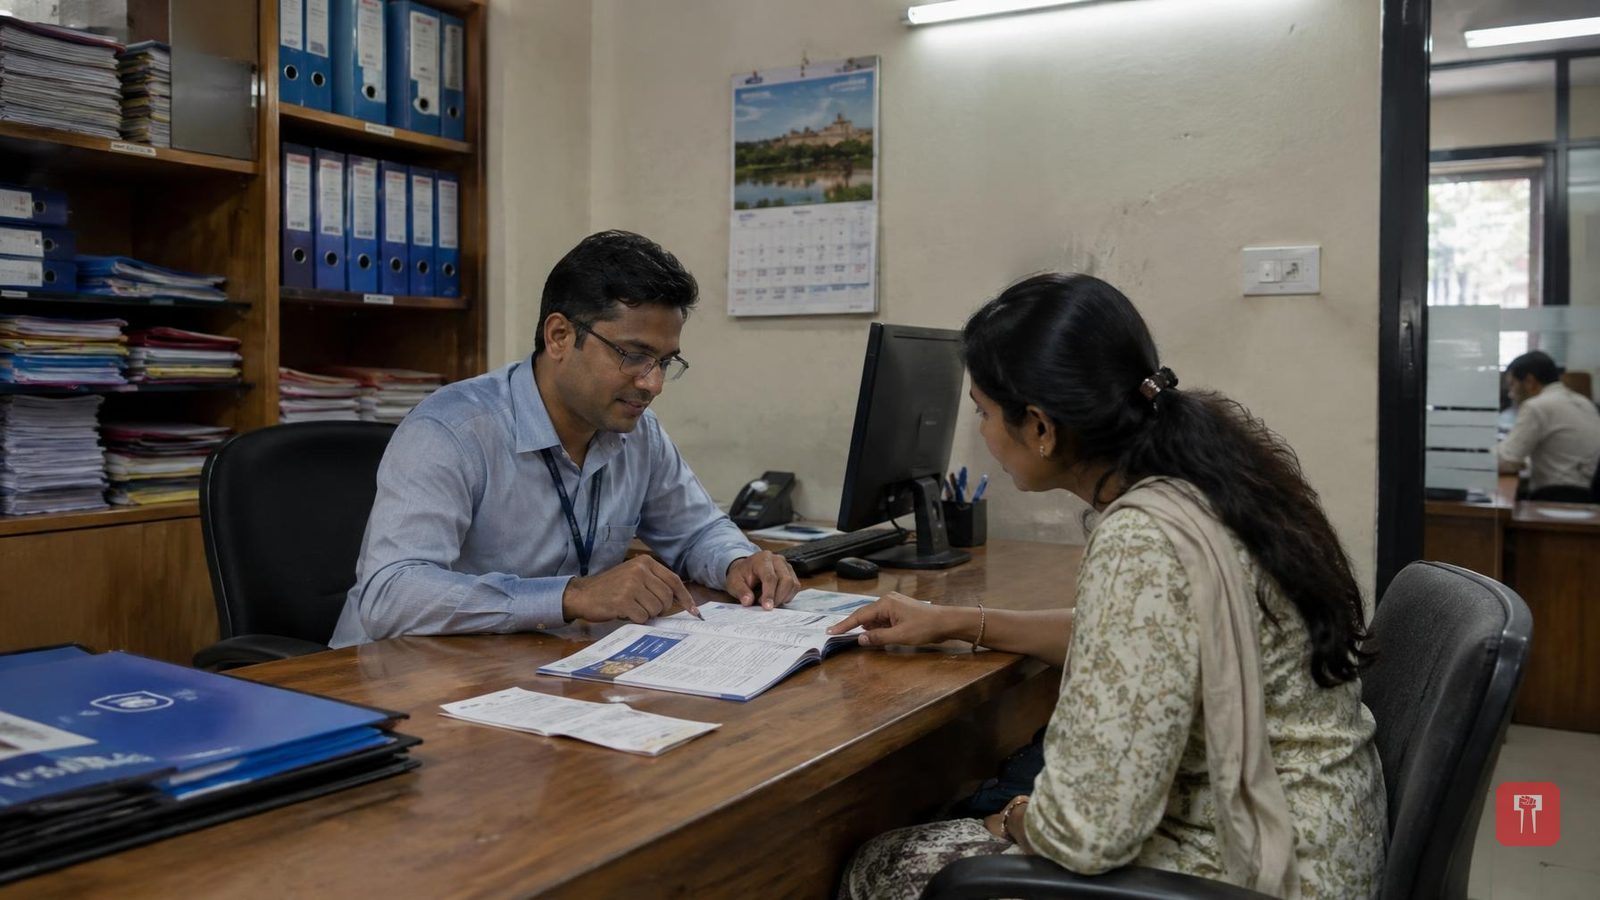
आयुष्य अनिश्चिततेने भरलेले असते. पुढे काय होणार हे कुणालाच माहीत नसते, पण तरीही वाईट प्रसंगासाठी आधीच तयारी करून आपल्या जवळच्या माणसांना सुरक्षित ठेवण्याची इच्छा प्रत्येकाला असते. आपल्याकडे एकत्र कुटुंब पद्धत मोठ्या प्रमाणात आहे, जिथे घरातली माणसे रात्रंदिवस कष्ट करून मुलांना आणि वृद्धांना चांगले आयुष्य देण्याचा प्रयत्न करतात. पण एखाद्या व्यक्तीला काही झाले, तर तिच्या कुटुंबाची आर्थिक स्थिती काय होईल, याचा विचार आपण किती वेळा करतो? इथेच आर्थिक नियोजनाची संकल्पना येते आणि या नियोजनात सर्वात महत्त्वाची गोष्ट म्हणजे विमा.
सोप्या भाषेत सांगायचे तर विमा हे एक सुरक्षा कवच आहे, जे मोठ्या आर्थिक नुकसानीपासून संरक्षण देते. सारखा धोका असलेले अनेक लोक एका सामायिक निधीत पैसे जमा करतात आणि कुणाला अपघात किंवा दुर्घटना झाली, तर त्याला या निधीतून भरपाई दिली जाते. सोप्या शब्दांत विमा म्हणजे जोखीम एका व्यक्तीकडून दुसरीकडे हलवण्याचे तंत्र आहे. विमाधारक कंपनीला ठराविक हप्ता म्हणजेच प्रीमियम भरतो आणि विमाधारकाला काही दुर्दैवी घडले, तर कंपनी लाभार्थीला ठराविक रक्कम देण्याचे वचन देते. विमा आयुष्यातील संकटे टाळू शकत नाही, पण नुकसान झाल्यानंतर पुन्हा उभे राहण्यास नक्कीच मदत करतो. उदाहरणार्थ, पाच जणांच्या कुटुंबात कमावणारी एकच व्यक्ती असेल, तर विमा त्या कुटुंबाला संकटातून सावरण्यास मदत करतो.
आयुर्विम्याची खरेच गरज आहे का, असा प्रश्न अनेकांना पडतो, कारण गुंतवणुकीसाठी इतरही अनेक पर्याय उपलब्ध असतात. पण मृत्यू कधी येईल, हे कुणालाच सांगता येत नाही. अशा वेळी कुटुंबावर केवळ जवळच्या व्यक्तीच्या मृत्यूचे दुःख नाही, तर आर्थिक संकटही ओढवू शकते. विशेषतः आज एकत्र कुटुंब पद्धत मोडकळीस येऊन विभक्त कुटुंब पद्धत वाढत असताना आयुर्विमा ही काळाची गरज बनली आहे. यामुळे कर्जाचा भार कुटुंबावर पडत नाही, कारण घर घेण्यासाठी घेतलेले कर्ज किंवा इतर दीर्घकालीन कर्ज फेडण्यासाठी घर किंवा मालमत्ता विकावी लागत नाही. मृत व्यक्तीच्या उत्पन्नाची जागा घेऊन कुटुंबाला किराणा, वीज आणि गॅस बिलासारखे नियमित खर्च भागवता येतात. मुलांचे शिक्षण आणि लग्नासारख्या भविष्यातील गरजाही यामुळे सुरक्षित राहतात, तसेच इतर आर्थिक जबाबदाऱ्याही सहज पार पाडता येतात. शिवाय आपण विमा घेतल्याचे समाधान मनाला शांतता देते.
आयुर्विमा एकाच प्रकारचा नसतो. टर्म इन्शुरन्स हा सर्वात मूलभूत प्रकार असून कमी प्रीमियममध्ये मोठी विमा रक्कम मिळते; पॉलिसीच्या मुदतीत मृत्यू झाल्यास नॉमिनीला मोठी रक्कम मिळते, पण मुदत संपेपर्यंत जिवंत राहिल्यास कोणताही परतावा मिळत नाही, त्यामुळे तरुणांसाठी हा पर्याय खिशाला परवडणारा ठरतो. एंडोमेंट प्लॅनमध्ये विमा संरक्षण आणि बचत यांचा मेळ असतो, हप्त्याचा काही भाग विमा संरक्षणासाठी तर उरलेला भाग बचत खात्यात जातो आणि मुदतपूर्तीनंतर किंवा मुदतीत मृत्यू झाल्यास ठरलेली रक्कम मिळते. युनिट लिंक्ड इन्शुरन्स प्लॅन म्हणजेच युलिप हे विमा संरक्षण आणि बाजाराशी निगडित गुंतवणूक यांचे मिश्रण असते.
नव्या आयकर कायदा, 2025 नुसार आयुर्विमा पॉलिसीवर काही कर सवलतीही मिळतात. विमाधारकाच्या मृत्यूनंतर लाभार्थीला मिळणारी रक्कम या कायद्याच्या शेड्यूल दोन (2) अंतर्गत करमुक्त असते. मुदतपूर्तीची रक्कम किंवा पॉलिसी सरेंडर केल्यावर मिळणारी रक्कमही, वार्षिक प्रीमियम आणि विमा रकमेच्या गुणोत्तराबाबत या कायद्यात नमूद केलेल्या अटींच्या अधीन राहून करमुक्त असू शकते. कर नियम दरवर्षी बदलत असल्याने पॉलिसी घेण्यापूर्वी सनदी लेखापालाचा सल्ला घेणे योग्य ठरते. पॉलिसी घेण्यापूर्वी सर्व अटी आणि शर्ती नीट वाचणे गरजेचे आहे, कारण पात्रता, प्रीमियम आणि प्रतीक्षा कालावधी प्रत्येक कंपनीनुसार वेगवेगळे असतात. प्रस्ताव अर्ज भरताना वय, आरोग्य, सवयी आणि व्यवसाय याबाबत खरी माहिती देणे आवश्यक आहे, कारण आरोग्याची चुकीची माहिती दिल्यास किंवा लपवल्यास दावा नाकारला जाऊ शकतो आणि विमा घेण्याचा मूळ उद्देशच फोल ठरतो.
योग्य पॉलिसी निवडताना केवळ मित्र, नातेवाईक किंवा एजंटने सांगितले म्हणून विमा घेऊ नये, तर स्वतःच्या गरजा, वय, सध्याची कर्जे, मासिक खर्च आणि आर्थिकदृष्ट्या अवलंबून असणाऱ्या सदस्यांची संख्या लक्षात घेऊन पॉलिसी निवडावी. विमा हे दीर्घकालीन बांधिलकी असल्याने ग्राहकांची मते, कंपनीचे दावा निकाली काढण्याचे प्रमाण तपासून आणि सर्व शंका विचारून वेळ घेऊन योग्य पॉलिसी निवडणे महत्त्वाचे आहे.
